بازار آهن در آستانه نیمه دوم سال با مجموعهای از سیگنالهای متناقض روبهروست؛ تولید جهانی فولاد کاهش یافته، خاورمیانه افت بیشتری را تجربه کرده و در داخل کشور نیز هزینه انرژی، نحوه عرضه و میزان تقاضای واقعی بر بازار اثر میگذارند. در چنین شرایطی، انتظار برای یک روند کاملاً صعودی یا نزولی میتواند گمراهکننده باشد. آنچه در ماههای پیشرو برای خریداران میلگرد، خاموت و انواع ورق اهمیت بیشتری پیدا میکند، رصد همزمان چند متغیر و محاسبه هزینه واقعی تأمین کالا است.
بازار فولاد در حالی وارد نیمه دوم سال میشود که کمتر کسی حاضر است با اطمینان از یک مسیر کاملاً صعودی یا نزولی صحبت کند. دادههای جهانی یک پیام دارند، شرایط تولید داخل پیام دیگری میدهد و رفتار خریداران در بازار نیز همیشه با آنچه از سمت عرضه انتظار میرود هماهنگ نیست.
تازهترین آمار انجمن جهانی فولاد نشان میدهد تولید فولاد خام در ۷۰ کشور گزارشدهنده طی اوت ۲۰۲۶ به ۱۴۴.۲ میلیون تن رسیده؛ رقمی که ۱.۲ درصد کمتر از اوت سال قبل است. وضعیت در خاورمیانه قابل توجهتر است: تولید منطقه در هشت ماه نخست ۲۰۲۶ نسبت به مدت مشابه سال قبل ۷.۸ درصد کاهش داشته است.
این اعداد بهتنهایی به این معنا نیست که باید منتظر جهش قیمت آهن باشیم. همانطور که افزایش تولید نیز الزاماً به کاهش قیمت منتهی نمیشود. بازار فولاد از آن بازارهایی است که عرضه، تقاضا، انرژی، ارز، صادرات، موجودی انبارها، هزینه حمل و حتی زمان خرید میتوانند همزمان در جهتهای مختلف حرکت کنند.
به همین دلیل شاید سؤال درست برای نیمه دوم سال این نباشد که «آهن گران میشود یا ارزان؟» سؤال مهمتر این است:
کدام متغیرها در ماههای آینده قدرت بیشتری برای حرکت دادن بازار خواهند داشت و خریدار چگونه باید این سیگنالها را بخواند؟
بازار جهانی آرام است، اما بدون ریسک نیست
در نگاه اول، بازار جهانی فولاد نشانهای از یک جهش شدید در تقاضا نشان نمیدهد. انجمن جهانی فولاد در چشمانداز کوتاهمدت آوریل ۲۰۲۶ پیشبینی کرده بود مصرف جهانی فولاد در سال ۲۰۲۶ تنها حدود ۰.۳ درصد افزایش پیدا کند و به حدود ۱.۷۲۴ میلیارد تن برسد. برای سال ۲۰۲۷ رشد بیشتری، در حدود ۲.۲ درصد، پیشبینی شده است.
این یعنی اقتصاد جهانی دستکم بر اساس این سناریو با «انفجار تقاضای فولاد» روبهرو نیست.
اما یک نکته مهم در همین گزارش وجود دارد: شرایط منطقهای کاملاً یکسان نیست. برای خاورمیانه، پیشبینی تقاضای فولاد در سال ۲۰۲۶ تحت تأثیر نااطمینانیهای منطقهای ضعیفتر شده و World Steel برای این منطقه کاهش تقاضا را در نظر گرفته است.
از طرف دیگر، آمار واقعی تولید تا پایان اوت نیز نشان میدهد تولید فولاد خام خاورمیانه در هشتماهه نخست سال نسبت به سال قبل پایینتر بوده است.
کنار هم قرار دادن این دو داده یک نکته مهم دارد: در نیمه دوم سال نمیتوان تنها با نگاه کردن به «تقاضای جهانی» درباره بازار داخلی ایران تصمیم گرفت. ایران علاوه بر شرایط جهانی، متغیرهای داخلی قدرتمندی دارد که بعضی مواقع اثر آنها بر قیمت میلگرد و مقاطع فولادی بسیار سریعتر احساس میشود.
معادله ایران متفاوت است؛ ظرفیت تولید بالا، اما انرژی همچنان یک متغیر کلیدی
ایران در سال ۲۰۲۵ حدود ۳۱.۸ میلیون تن فولاد خام تولید کرد و در رتبه دهم تولیدکنندگان بزرگ فولاد جهان قرار گرفت. این حجم تولید نسبت به سال قبل از آن حدود ۱.۴ درصد بیشتر بود.
این جایگاه نشان میدهد مسئله بازار فولاد ایران صرفاً «نبود ظرفیت تولید» نیست.
آنچه طی سالهای اخیر بارها معادله تولید را پیچیده کرده، محدودیت دسترسی صنایع به انرژی بوده است. در ماههای گرم، تأمین برق و در ماههای سرد، وضعیت گاز میتواند بخشی از ظرفیت عملی تولیدکنندگان را از دسترس خارج کند.
رئیس انجمن تولیدکنندگان فولاد ایران نیز در خرداد ۱۴۰۵، محدودیتهای برق نیمه نخست سال قبل و اثر آن بر نرخ بهرهبرداری کارخانهها را از چالشهای مهم صنعت عنوان کرده بود. گزارشهای منتشرشده در تابستان امسال نیز از ادامه فشار محدودیت برق بر بخشی از زنجیره فولاد حکایت داشت.
این موضوع برای خریدار نهایی چه اهمیتی دارد؟
کاهش تولید الزاماً همان روز وارد قیمت خردهفروشی نمیشود. کارخانه، بورس کالا، شبکه توزیع و موجودی انبارها مانند چند لایه ضربهگیر عمل میکنند. ممکن است تولید محدود شود اما به دلیل تقاضای ضعیف، بازار واکنش شدید نشان ندهد. برعکس، ممکن است موجودی یک محصول یا سایز خاص محدود شود و حتی در یک بازار نسبتاً آرام، قیمت همان کالا رفتار متفاوتی داشته باشد.
اینجاست که نگاه کردن به «قیمت آهن» بهصورت یک عدد واحد اشتباه میشود.
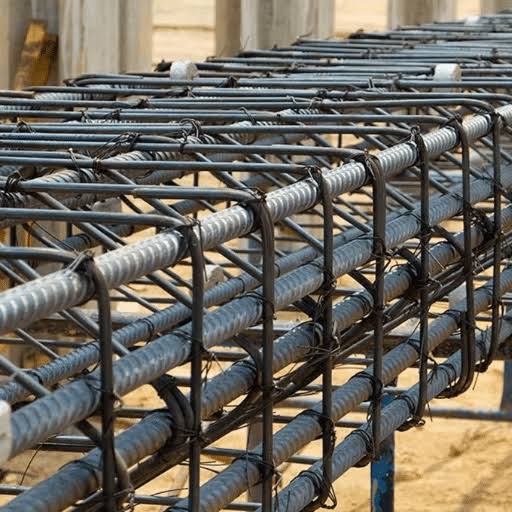
چرا ممکن است میلگرد در بازار کمتقاضا هم ارزان نشود؟
یکی از سؤالهای پرتکرار بازار این است: اگر ساختوساز در رونق شدید نیست، چرا قیمت میلگرد همیشه پایین نمیآید؟
پاسخ در تفاوت میان تقاضا و هزینه جایگزینی کالا است.
فرض کنید تقاضای پروژههای ساختمانی پایین باشد. این موضوع از یک طرف فشار افزایشی را محدود میکند. اما اگر همزمان قیمت مواد اولیه، انرژی، حملونقل، نرخ ارز یا قیمت پایه عرضه افزایش پیدا کند، فروشنده نمیتواند صرفاً به علت کاهش تقاضا، کالا را با هر قیمتی جایگزین کند.
از سوی دیگر سازوکار عرضه در بورس کالا نیز در شکلگیری قیمت بازار اهمیت دارد. از ابتدای شهریور ۱۴۰۵، نحوه محاسبه قیمت پایه میلگرد در بورس کالا تغییر کرد و براساس ابلاغیه منتشرشده، نسبت معامله به عرضه هر عرضهکننده در تعدیل قیمت پایه نقش پیدا کرد. در این مدل، اگر نسبت معامله به عرضه به ۶۰ درصد یا بیشتر برسد، امکان افزایش دو درصدی قیمت پایه وجود دارد.
این سازوکار یک پیام ساده برای خریدار دارد: فقط مشاهده وضعیت ساختوساز برای تحلیل میلگرد کافی نیست؛ باید رفتار عرضه و معامله را هم دید.
برای خریدارانی که در شرق کشور فعالیت میکنند، مسئله دیگری نیز به معادله اضافه میشود: موقعیت جغرافیایی و هزینه رساندن بار به پروژه. به همین دلیل هنگام خرید میلگرد مشهد مقایسه صرف قیمت هر کیلوگرم محصول کافی نیست. کارخانه تولیدکننده، محل بارگیری، وزن نهایی، هزینه حمل، سایز موردنیاز و زمان تحویل میتوانند قیمت واقعی خرید را تغییر دهند.
گاهی بار ارزانتر در مبدا، پس از اضافه شدن کرایه حمل انتخاب گرانتری برای پروژه است.
اولین اشتباه نیمه دوم سال: تلاش برای پیدا کردن «کف مطلق قیمت»
هر بار که بازار وارد دوره نوسان میشود، یک رفتار تکراری شکل میگیرد: خریدار خرید را به تعویق میاندازد تا دقیقاً در ارزانترین نقطه ممکن وارد بازار شود.
در ظاهر تصمیم منطقی است، اما یک مشکل دارد؛ کف قیمت فقط بعد از عبور بازار از آن نقطه مشخص میشود.
برای پروژه واقعی، هدف لزوماً خرید در پایینترین قیمت سال نیست. هدف باید کنترل هزینه تأمین و جلوگیری از ایجاد ریسک برای برنامه اجرایی باشد.
یک سازنده ممکن است با چند درصد خرید ارزانتر سود کند، اما اگر تأخیر در تأمین میلگرد یا خاموت باعث توقف اکیپ اجرایی، تغییر برنامه بتنریزی یا افزایش هزینه نیروی انسانی شود، صرفهجویی اولیه میتواند به هزینه بزرگتری تبدیل شود.
به همین دلیل خریداران حرفهای معمولاً سه سؤال را همزمان میپرسند:
آیا قیمت فعلی نسبت به روند بازار منطقی است؟
آیا پروژه در این مقطع واقعاً به کالا نیاز دارد؟
ریسک تغییر قیمت تا زمان مصرف بیشتر است یا هزینه نگهداری و تأمین زودهنگام؟
پاسخ این سه سؤال بسیار مفیدتر از تلاش برای پیشبینی یک عدد دقیق در آینده است.
خاموت؛ محصول کوچکی که نباید در محاسبات پروژه کوچک دیده شود
وقتی درباره بازار آهن صحبت میشود، بیشترین توجه معمولاً روی میلگرد، تیرآهن و ورق است. اما در پروژه بتنی، کالاهایی که مبلغ هر واحد آنها کوچکتر به نظر میرسد در مجموع میتوانند سهم قابل توجهی در فرایند تأمین داشته باشند.
خاموت نمونه خوبی است.
خاموت در اجزای بتنآرمه برای مهار میلگردهای طولی و تأمین بخشی از عملکرد سازهای عضو استفاده میشود. اما از نگاه خرید، قیمت آن فقط به قیمت یک قطعه فولادی آماده خلاصه نمیشود. قطر میلگرد مصرفی، ابعاد، شکل، تعداد، هزینه برش و خم، پرت احتمالی و شرایط سفارش همگی اهمیت دارند.
به همین دلیل هنگام مقایسه قیمت خاموت بهتر است خریدار فقط عدد نهایی هر قطعه را نبیند و مشخصات سفارش را نیز کنترل کند.
این نکته در بازار نوسانی مهمتر میشود؛ زیرا تغییر نرخ ماده اولیه ممکن است خیلی سریعتر از آنچه خریدار انتظار دارد به محصول فرآوریشده منتقل شود.
از طرف دیگر، سفارش دقیق میتواند جلوی یک هزینه پنهان را بگیرد: خرید اضافه.
در پروژهای که صدها یا هزاران قطعه خاموت مصرف دارد، خطای کوچک در تعداد، اندازه یا برآورد وزن میتواند در مقیاس کل پروژه به عدد قابل توجهی تبدیل شود. بنابراین نیمه دوم سال برای مدیر خرید تنها زمان رصد بازار نیست؛ زمان بازنگری در دقت برآوردها نیز هست.
ورقهای فولادی هم یک بازار واحد ندارند
اشتباه دیگری که تحلیل بازار آهن را سادهتر از واقعیت نشان میدهد این است که تمام محصولات فولادی را زیر عنوان «آهن» قرار دهیم.
رفتار میلگرد با ورق الزاماً یکی نیست.
حتی در خود خانواده ورقها نیز ضخامت، جنس، ابعاد، نوع فرآوری و میزان عرضه میتواند شرایط متفاوتی ایجاد کند. یک خریدار ممکن است در همان هفتهای که بازار یک نوع محصول آرام است، برای محصول دیگری با تغییر قیمت یا محدودیت موجودی مواجه شود.
این مسئله در محصولات فرآوریشده محسوستر است.
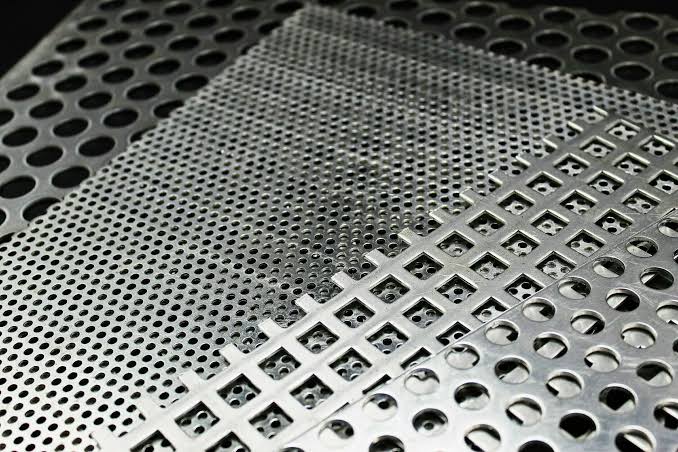
برای مثال ورق پانچی تنها یک ورق خام نیست. نوع ورق پایه، ضخامت، ابعاد، شکل و اندازه چشمهها و عملیات پانچ میتواند روی محصول نهایی اثر بگذارد. در نتیجه مقایسه دو قیمت بدون یکسان بودن مشخصات فنی، گاهی اساساً مقایسه درستی نیست.
همین موضوع یکی از دلایلی است که پیشبینی یک عبارت کلی مانند «آهن در نیمه دوم سال ارزان میشود» ارزش عملی محدودی دارد.
ممکن است بازار شمش یک رفتار داشته باشد، میلگرد رفتار دیگری نشان دهد و برخی ورقهای خاص تحت تأثیر هزینه فرآوری یا موجودی، مسیر متفاوتی طی کنند.
پنج متغیری که باید در نیمه دوم سال هر هفته رصد شوند
اگر قرار باشد از میان دهها خبر و تحلیل بازار فقط چند شاخص انتخاب کنیم، پنج مورد اهمیت بیشتری دارند.
نخست، نرخ ارز.
بخشی از منطق قیمتگذاری زنجیره فولاد به فرصت صادرات و ارزش جایگزینی محصول گره خورده است. بنابراین تغییر جدی نرخ ارز میتواند حتی بدون جهش مصرف داخلی، انتظارات بازار را تغییر دهد.
دوم، انرژی.
نیمه نخست سال مسئله برق مهمتر است و با سردتر شدن هوا، وضعیت گاز صنایع میتواند دوباره مورد توجه قرار گیرد. شدت محدودیتها، مدت آنها و اینکه کدام حلقه زنجیره تحت فشار قرار میگیرد مهمتر از تیتر کلی «قطعی انرژی» است.
سوم، معاملات بورس کالا.
حجم عرضه بدون مشاهده میزان معامله تصویر کاملی نمیدهد. باید دید چند درصد عرضه واقعاً مشتری پیدا کرده و رقابت روی چه محصولاتی شکل گرفته است.
چهارم، ساختوساز و مصرف واقعی.
تقاضای سرمایهای میتواند بازار را برای مدتی حرکت دهد، اما روند پایدار در محصولاتی مانند میلگرد به مصرف واقعی در پروژهها نیز وابسته است.
پنجم، صادرات.
بازار داخلی فولاد از بازار خارجی جدا نیست. تغییر جذابیت صادرات میتواند مقدار محصولی را که تولیدکننده ترجیح میدهد در بازار داخلی بفروشد تحت تأثیر قرار دهد.
نکته مهم این است که هیچکدام از این شاخصها به تنهایی پاسخ نهایی نیستند.
اگر ارز بالا برود ولی تقاضا بسیار ضعیف باشد، واکنش بازار میتواند محدودتر از انتظار باشد. اگر تقاضا افزایش یابد ولی عرضه نیز به اندازه کافی بالا باشد، الزاماً جهش قیمت اتفاق نمیافتد. بازار زمانی حرکتهای شدیدتری تجربه میکند که چند عامل در یک جهت قرار بگیرند.
سه سناریو برای بازار آهن در نیمه دوم سال
به جای پیشبینی قطعی، میتوان سه سناریوی قابل فهم برای ماههای آینده در نظر گرفت.
سناریوی اول؛ بازار نسبتاً متعادل
در این حالت تولید بدون اختلال شدید ادامه پیدا میکند، عرضه بورس کالا مناسب میماند، نرخ ارز شوک بزرگی تجربه نمیکند و ساختوساز نیز رشد ناگهانی ندارد.
نتیجه محتمل چنین فضایی نه سقوط بزرگ قیمت است و نه جهش مداوم؛ بلکه بازاری با دورههای کوتاه افزایش و اصلاح خواهد بود.
در این سناریو، خریدار پروژهای معمولاً از خرید متناسب با برنامه مصرف نتیجه بهتری میگیرد تا انبار کردن هیجانی کالا.
سناریوی دوم؛ فشار سمت عرضه
اگر محدودیت انرژی شدید شود یا همزمان هزینه تولید، ارز و محدودیت عرضه در چند حلقه زنجیره افزایش پیدا کند، بازار میتواند حساستر شود.
در چنین شرایطی محصولاتی که موجودی محدودتری دارند یا سریعتر مصرف میشوند زودتر واکنش نشان میدهند.
برای پروژهای که برنامه مصرف قطعی دارد، ریسک کمبود یا افزایش هزینه در این سناریو مهمتر از تلاش برای شکار پایینترین قیمت است.
سناریوی سوم؛ ضعف تقاضا بر عوامل افزایشی غلبه میکند
سناریوی سوم زمانی رخ میدهد که قدرت خرید و فعالیت پروژهها به اندازهای ضعیف باشد که حتی افزایش برخی هزینههای تولید نیز نتواند بازار نهایی را به سرعت بالا ببرد.
این حالت میتواند باعث افزایش فاصله میان قیمتهای پیشنهادی، تخفیف فروشندگان یا اصلاح قیمت برخی محصولات شود.
اما حتی این سناریو نیز به معنی کاهش یکسان قیمت تمام مقاطع نیست.
بازار آهن در نیمه دوم سال احتمالاً بیش از قیمت، بازار «تصمیم درست» خواهد بود
تازهترین دادههای جهانی تصویر بازاری را نشان میدهد که رشد تقاضای آن محدود است و تولید جهانی نیز در ماه اوت نسبت به سال قبل کاهش داشته است. خاورمیانه هم در هشت ماه نخست ۲۰۲۶ کاهش تولید را ثبت کرده است.
در ایران اما داستان پیچیدهتر است. کشور ظرفیت قابل توجه تولید فولاد دارد، ولی انرژی، ارز، سیاست عرضه، صادرات و ضعف یا قدرت تقاضای داخلی میتوانند نتیجه نهایی را تغییر دهند.
بنابراین احتمالاً برنده نیمه دوم سال کسی نیست که یک پیشبینی جسورانه درباره قیمت ارائه دهد؛ بلکه خریدار یا مدیر پروژهای است که بازار را به چند متغیر قابل اندازهگیری تبدیل کند.
بازار آهن در نیمه دوم سال ممکن است بارها مسیر کوتاهمدت خود را تغییر دهد. اما یک اصل تغییر نمیکند: خرید خوب از پیشبینی دقیق آینده شروع نمیشود؛ از شناخت درست محصول، مقایسه هزینه واقعی و خواندن همزمان سیگنالهای بازار شروع میشود.