تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم به صاحبان مشاغل واجد شرایط اجازه میدهد مالیات عملکرد سالانه خود را بهصورت مقطوع تعیین کنند و نیازی به ارائه اظهارنامه مالیاتی معمول نداشته باشند. برای عملکرد سال ۱۴۰۴، سقف فروش استفاده از این تسهیلات ۷۲ میلیارد تومان و آخرین مهلت تعیینشده برای انجام تکالیف مربوط، ۳۰ آبان ۱۴۰۵ است. همچنین شما میتوانید با ثبت درخواست تبصره ماده 100، از مشاوره رایگان کارشناسان شرکت معتمد مالیاتی تیس برای بررسی شرایط پرونده خود بهرهمند شوید.
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم چیست؟
تبصره ماده ۱۰۰ یکی از تسهیلات قانون مالیاتهای مستقیم برای سادهسازی انجام تکالیف مالیاتی صاحبان مشاغل است. بر اساس این تبصره، سازمان امور مالیاتی میتواند برای گروهی از مؤدیان که شرایط تعیینشده را دارند، مبلغ مالیات را بهصورت مقطوع مشخص کند.
در این روش، سازمان امور مالیاتی با استفاده از اطلاعات و سوابق موجود، مبلغ مالیات را محاسبه و در قالب فرم تبصره ماده ۱۰۰ در سامانه مالیاتی نمایش میدهد. صاحبان مشاغل میتوانند پس از بررسی اطلاعات و مبلغ تعیینشده، نسبت به پذیرش آن اقدام کنند.
استفاده از این تسهیلات به معنای معافیت کامل از پرداخت مالیات نیست؛ بلکه روشی سادهتر برای تعیین مالیات عملکرد است که مؤدیان واجد شرایط را از ارائه اظهارنامه مالیاتی معمول و نگهداری برخی اسناد و مدارک موضوع قانون مالیاتهای مستقیم معاف میکند.
هدف از اجرای تبصره ماده ۱۰۰ چیست؟
هدف اصلی این تبصره، کاهش پیچیدگی فرایندهای مالیاتی و آسانتر کردن انجام تکالیف قانونی برای صاحبان کسبوکار است.
در روش معمول، مؤدی باید اطلاعات درآمد، فروش و هزینههای فعالیت خود را در اظهارنامه مالیاتی ثبت کند. اما در روش مالیات مقطوع، بخش قابلتوجهی از این فرایند با استفاده از اطلاعات موجود نزد سازمان امور مالیاتی انجام میشود.
این روش علاوه بر کاهش نیاز به تکمیل اظهارنامه، به تسریع تعیین تکلیف مالیات سالانه و کاهش مراجعات اداری کمک میکند. البته استفاده از آن به معنای حذف سایر تکالیف مالیاتی، مانند تکالیف مربوط به مالیات بر ارزش افزوده یا سامانه مؤدیان، نیست.
چه کسانی مشمول تبصره ماده ۱۰۰ در سال ۱۴۰۵ میشوند؟
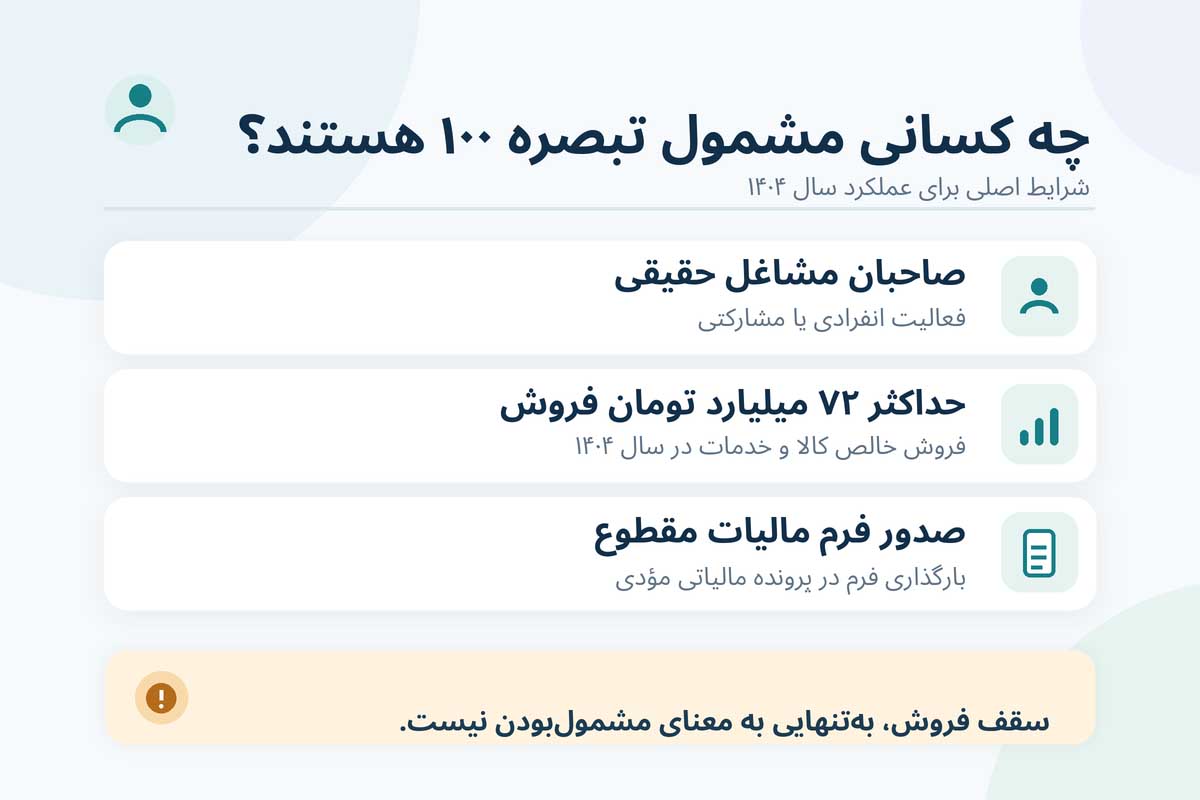
بر اساس دستورالعمل مالیات مقطوع عملکرد ۱۴۰۴، صاحبان مشاغل انفرادی و مشارکتی که مجموع فروش خالص کالا و ارائه خدمات آنها در سال ۱۴۰۴ از ۷۲ میلیارد تومان بیشتر نباشد، در صورت احراز سایر شرایط میتوانند از تسهیلات تبصره ماده ۱۰۰ استفاده کنند.
البته کمتر بودن فروش از سقف تعیینشده، بهتنهایی برای استفاده از این تسهیلات کافی نیست. سازمان امور مالیاتی باید بر اساس اطلاعات پرونده، فرم مالیات مقطوع را برای مؤدی در درگاه خدمات الکترونیکی مالیاتی بارگذاری کرده باشد.
شرایط استفاده از تبصره ماده ۱۰۰ برای اشخاص حقیقی
اشخاص حقیقی صاحب کسبوکار، مانند فروشندگان، ارائهدهندگان خدمات و سایر صاحبان مشاغل، در صورت داشتن شرایط زیر میتوانند مشمول مالیات مقطوع شوند:
مجموع فروش خالص کالا و خدمات آنها در سال ۱۴۰۴ حداکثر ۷۲ میلیارد تومان باشد.
اطلاعات فعالیت اقتصادی و پرونده مالیاتی آنها برای تعیین مالیات مقطوع در سازمان امور مالیاتی موجود باشد.
فرم مالیات مقطوع برای پرونده آنها در سامانه مالیاتی بارگذاری شده باشد.
برای استفاده از معافیت ارائه اظهارنامه موضوع این دستورالعمل، اظهارنامه مالیاتی معمول عملکرد ۱۴۰۴ را تسلیم نکنند.
در پروندههای مشارکتی نیز شرایط و سقف فروش باید مطابق ضوابط مربوط به سهم درآمد یا فروش مشارکت بررسی شود.
نکته مهم اینکه تبصره ماده ۱۰۰ مربوط به صاحبان مشاغل است و اشخاص حقوقی مانند شرکتهای تجاری نمیتوانند صرفاً با استناد به این تبصره از ارائه اظهارنامه مالیات بر درآمد اشخاص حقوقی معاف شوند.
سقف فروش تبصره ماده ۱۰۰ برای عملکرد سال ۱۴۰۴ چقدر است؟
سقف فروش تبصره ماده ۱۰۰ برای عملکرد سال ۱۴۰۴ برابر با ۷۲۰ میلیارد ریال، معادل ۷۲ میلیارد تومان تعیین شده است.
این مبلغ نشاندهنده حداکثر فروش خالص سالانه کالا و خدمات برای بررسی امکان استفاده از مالیات مقطوع است و نباید با مبلغ مالیات یا معافیت مالیاتی اشتباه گرفته شود.
برای مثال، اگر فروش خالص یک کسبوکار در سال ۱۴۰۴ برابر با ۵۰ میلیارد تومان باشد، از نظر سقف فروش در محدوده تعیینشده قرار میگیرد؛ اما استفاده از تبصره ماده ۱۰۰ همچنان به سایر شرایط و وضعیت پرونده مالیاتی آن بستگی دارد.
در مقابل، کسبوکاری با فروش ۸۰ میلیارد تومان در سال ۱۴۰۴، از سقف تعیینشده بیشتر فروش داشته و نمیتواند از مالیات مقطوع این تبصره برای آن عملکرد استفاده کند.
مبنای محاسبه سقف ۷۲ میلیارد تومانی چیست؟
مبنای قانونی تعیین سقف تبصره ماده ۱۰۰، مقررات این تبصره و احکام بودجهای مربوط است. طبق دستورالعمل شماره ۲۰۰/۱۴۰۵/۶۰ سازمان امور مالیاتی، حدنصاب استفاده از مالیات مقطوع برای عملکرد ۱۴۰۴ به ۷۲۰ میلیارد ریال افزایش یافته است.
این سقف نسبت به حدنصاب عملکرد سال قبل افزایش قابلتوجهی داشته و امکان استفاده از تسهیلات تبصره ماده ۱۰۰ را برای تعداد بیشتری از صاحبان مشاغل فراهم کرده است.
توجه داشته باشید که معیار بررسی، فروش و درآمد خالص مربوط به فعالیت اقتصادی در سال ۱۴۰۴ است؛ نه فروش سال ۱۴۰۵ یا موجودی حساب بانکی در زمان تکمیل فرم.
چه کسانی نمیتوانند از تبصره ماده ۱۰۰ استفاده کنند؟
همه صاحبان مشاغل امکان استفاده از مالیات مقطوع را ندارند. بر اساس دستورالعمل عملکرد سال ۱۴۰۴، مؤدیانی که میزان فروش کالا و خدمات آنها بیشتر از سقف ۷۲ میلیارد تومان باشد، مشمول مالیات مقطوع این تبصره نمیشوند.
همچنین در پروندههای مشارکت مدنی، عبور سهم درآمد یا فروش مشارکت از حدنصاب مقرر میتواند مانع استفاده از این تسهیلات شود.
از سوی دیگر، ممکن است با وجود کمتر بودن فروش از سقف قانونی، فرم مالیات مقطوع برای یک پرونده صادر نشده باشد. در چنین شرایطی، مؤدی نباید صرفاً به دلیل پایین بودن فروش، خود را از ارائه اظهارنامه معاف بداند و لازم است وضعیت پرونده را بررسی کند.
تکلیف مشاغلی که فروش آنها از سقف تعیینشده بیشتر است
صاحبان مشاغلی که فروش آنها در سال ۱۴۰۴ از ۷۲ میلیارد تومان بیشتر بوده است، باید تکالیف مالیاتی عملکرد خود را از طریق ارائه اظهارنامه مالیاتی انجام دهند.
برای برخی از این مؤدیان، سازمان امور مالیاتی با توجه به اطلاعات موجود، اظهارنامه پیشفرض تهیه میکند. در صورت بارگذاری این اظهارنامه، مؤدی میتواند اطلاعات آن را بررسی کرده و مطابق شرایط قانونی نسبت به تأیید، تکمیل و ارسال آن اقدام کند.
نکته مهم این است که اگر بعداً مشخص شود فروش واقعی مؤدی بیشتر از سقف قانونی بوده، استفاده قبلی از فرم تبصره ماده ۱۰۰ مانع مطالبه مالیات و جرایم احتمالی نخواهد شد.
مالیات تبصره ماده ۱۰۰ چگونه محاسبه میشود؟
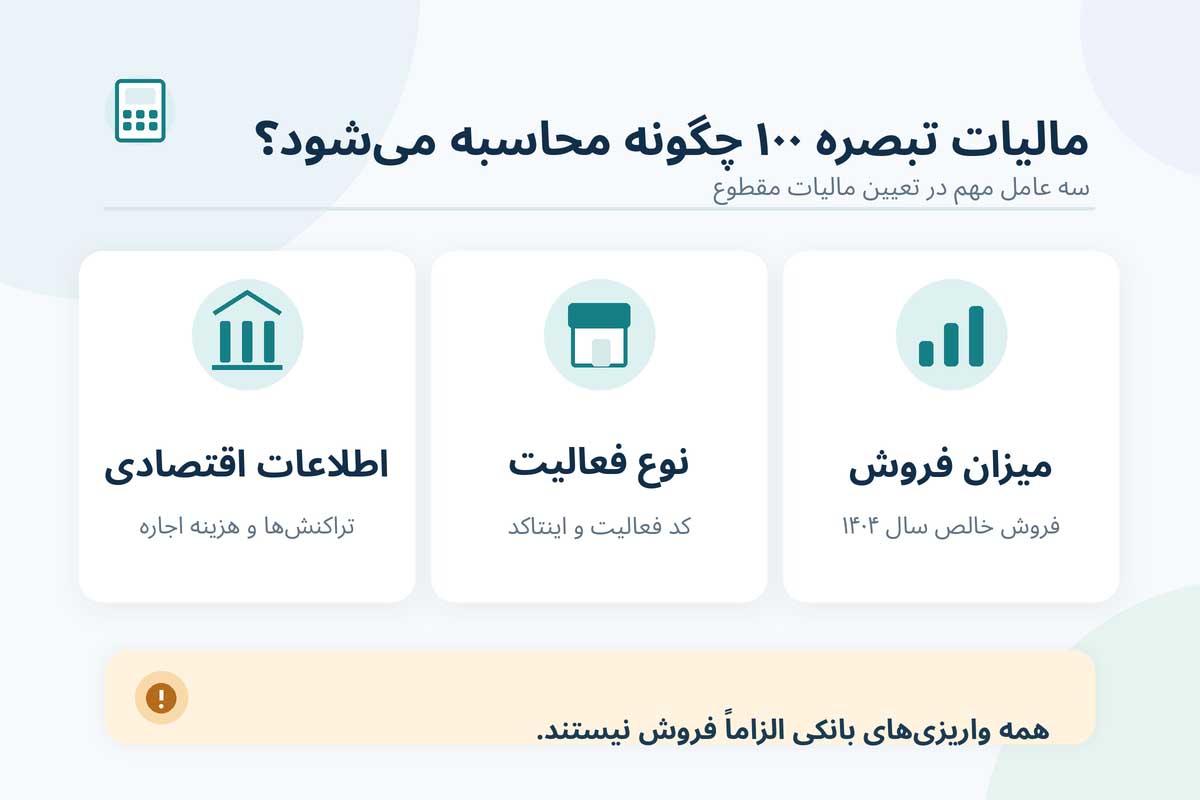
مالیات تبصره ماده ۱۰۰ بر اساس اطلاعات و سوابق اقتصادی موجود در پایگاه اطلاعاتی سازمان امور مالیاتی محاسبه میشود. در این روش، سازمان با بررسی اطلاعات مرتبط با فعالیت اقتصادی مؤدی، مبلغ مالیات مقطوع را تعیین و در سامانه مالیاتی نمایش میدهد.
بنابراین، برای محاسبه مالیات تبصره ماده ۱۰۰ نمیتوان یک درصد ثابت از فروش یا گردش دستگاه کارتخوان را برای تمام مشاغل در نظر گرفت.
مبلغ مالیات ممکن است بر اساس میزان فروش، نوع فعالیت اقتصادی، اطلاعات پرونده و سایر عوامل قانونی متفاوت باشد. به همین دلیل، حتی دو کسبوکار با فروش یکسان نیز الزاماً مالیات مقطوع یکسانی نخواهند داشت.
نقش میزان فروش و نوع فعالیت اقتصادی در محاسبه مالیات
میزان فروش یکی از اطلاعات مهم در تعیین مالیات است، اما تنها عامل محاسبه محسوب نمیشود. نوع فعالیت اقتصادی و اطلاعات ثبتشده در پرونده مالیاتی نیز اهمیت دارند.
برای مثال، ساختار درآمد و سودآوری یک فروشگاه مواد غذایی با یک کسبوکار خدماتی متفاوت است. بنابراین، نمیتوان صرفاً با مقایسه مبلغ فروش آنها نتیجه گرفت که باید مالیات یکسانی پرداخت کنند.
در این فرایند، اطلاعات نوع فعالیت و کد فعالیت اقتصادی یا «اینتاکد» نیز اهمیت دارد. اگر فعالیت ثبتشده در پرونده با فعالیت واقعی مؤدی مغایرت داشته باشد، ممکن است مبلغ مالیات نیازمند بررسی و اصلاح باشد.
تأثیر تراکنشهای بانکی و دستگاه کارتخوان بر مالیات
اطلاعات تراکنشهای بانکی، دستگاههای کارتخوان و درگاههای پرداخت از منابعی هستند که میتوانند در شناسایی فعالیت اقتصادی مؤدی مورد استفاده قرار بگیرند.
با این حال، هر مبلغی که به حساب بانکی واریز میشود، الزاماً درآمد یا فروش نیست. برای مثال، انتقال وجه میان حسابهای شخصی، دریافت وام یا برخی مبالغ انتقالی ممکن است ماهیت غیرتجاری داشته باشند.
طبق دستورالعمل عملکرد ۱۴۰۴، مبالغ مربوط به تراکنشها و چکهای انتقالی که مؤدی غیرتجاری اعلام میکند، در محاسبات مالیات مقطوع قابل تعدیل هستند؛ اما سازمان امور مالیاتی میتواند ماهیت این مبالغ را بررسی کند.
به همین دلیل، صاحبان مشاغل باید اطلاعات بانکی خود را با فروش واقعی تطبیق دهند و در صورت وجود مغایرت، مدارک مربوط به تراکنشهای غیرتجاری را نگهداری کنند.
تأثیر هزینه اجاره محل کسب و سایر اطلاعات اقتصادی
هزینه اجاره محل فعالیت نیز میتواند در محاسبه مالیات مقطوع تأثیر داشته باشد. بر اساس بند ۱۷ دستورالعمل تبصره ماده ۱۰۰ برای عملکرد ۱۴۰۴، هزینه اجاره مشاغلی که در املاک استیجاری فعالیت میکنند، به شرط احراز، در محاسبه مالیات مؤثر خواهد بود.
برای مثال، اگر صاحب یک فروشگاه در ملک اجارهای فعالیت میکند، بهتر است اطلاعات قرارداد اجاره و مدارک پرداخت آن با اطلاعات پرونده مالیاتی مطابقت داشته باشد.
البته این موضوع به معنای کسر مستقیم تمام مبلغ اجاره از مالیات تعیینشده نیست؛ بلکه هزینه اجاره مطابق ضوابط محاسباتی سازمان مورد توجه قرار میگیرد.
همچنین برای عملکرد ۱۴۰۴، تعدیلاتی متناسب با شرایط و آسیبهای واردشده به برخی کسبوکارها، با توجه به نوع و محل فعالیت آنها، در محاسبه مالیات پیشبینی شده است.
مزایای استفاده از تبصره ماده ۱۰۰ برای صاحبان مشاغل چیست؟
مهمترین مزیت تبصره ماده ۱۰۰، سادهتر شدن فرایند تعیین مالیات سالانه است. صاحبان مشاغلی که شرایط استفاده از مالیات مقطوع را دارند، میتوانند بدون تکمیل اظهارنامه مالیاتی معمول، از طریق فرم تعیینشده برای پرونده خود اقدام کنند.
کاهش نیاز به تهیه و ارائه اطلاعات تفصیلی، تسریع تعیین تکلیف مالیات، امکان استفاده از شرایط تقسیط و کاهش بخشی از پیچیدگیهای اداری از دیگر مزایای این روش هستند.
با این حال، انتخاب مالیات مقطوع باید پس از بررسی اطلاعات پرونده انجام شود؛ زیرا پذیرش مبلغ تعیینشده، به معنای پذیرش مالیات مقطوع برای آن عملکرد خواهد بود.
شرایط معافیت از ارائه اظهارنامه مالیاتی کامل
بر اساس دستورالعمل عملکرد ۱۴۰۴، صاحبان مشاغلی که شرایط تبصره ماده ۱۰۰ را دارند و فرم مالیات مقطوع برای آنها بارگذاری شده است، در صورت استفاده از این روش و عدم تسلیم اظهارنامه مالیاتی معمول، از ارائه اظهارنامه عملکرد و نگهداری دفاتر، اسناد و مدارک موضوع قانون مالیاتهای مستقیم برای همان عملکرد معاف میشوند.
این معافیت مربوط به تکالیف مشخصشده در دستورالعمل است و به معنای حذف تمام مسئولیتهای قانونی و مالیاتی کسبوکار نیست.
همچنین اگر مالیات مقطوع مؤدی توسط سازمان امور مالیاتی صفر تعیین شده باشد، مطابق دستورالعمل سال ۱۴۰۵، نیازی به مراجعه به سامانه و تسلیم فرم با مبلغ مالیات صفر نخواهد داشت. این موضوع از طریق پیامک رسمی نیز اطلاعرسانی میشود.
امکان تقسیط مالیات مقطوع
یکی دیگر از تسهیلات تبصره ماده ۱۰۰، امکان پرداخت اقساطی مالیات برای مؤدیانی است که توان پرداخت یکجای مبلغ تعیینشده را ندارند.
مطابق دستورالعمل عملکرد ۱۴۰۴، مالیات مقطوع با توجه به نوع و محل فعالیت و شرایط مقرر، میتواند طی ۵ تا ۹ قسط مساوی در بازه ۴ تا ۸ ماهه پرداخت شود.
در صورت استفاده از چک الکترونیکی و احراز شرایط مربوط، امکان تقسیط طی ۶ تا ۱۰ قسط مساوی در بازه ۵ تا ۹ ماهه نیز پیشبینی شده است.
تعداد اقساط برای همه مؤدیان یکسان نیست و بر اساس ضوابط دستورالعمل و شرایط پرونده مشخص میشود.
| روش پرداخت |
تعداد اقساط |
مدت تقسیط |
شرایط |
| پرداخت یکجا |
۱ قسط |
تا ۳۰ آبان ۱۴۰۵ |
پرداخت کامل مالیات |
| تقسیط عادی |
۵ تا ۹ قسط مساوی |
۴ تا ۸ ماه |
متناسب با نوع و محل فعالیت مؤدی |
| تقسیط با چک الکترونیکی |
۶ تا ۱۰ قسط مساوی |
۵ تا ۹ ماه |
استفاده از چک الکترونیکی و رعایت ضوابط مربوط |
| ارائه اظهارنامه بهجای فرم تبصره ۱۰۰ |
حداکثر ۲ قسط مساوی |
حداکثر ۱ ماه |
مخصوص مؤدیانی که مالیات مقطوع را نمیپذیرند |
آخرین مهلت استفاده از تبصره ماده ۱۰۰ در سال ۱۴۰۵ چه زمانی است؟
بر اساس دستورالعمل شماره ۲۰۰/۱۴۰۵/۶۰ سازمان امور مالیاتی، آخرین مهلت تعیینشده برای انجام تکالیف مربوط به فرم تبصره ماده ۱۰۰ و اظهارنامه مالیاتی مشاغل عملکرد سال ۱۴۰۴، ۳۰ آبان ۱۴۰۵ است.
صاحبان مشاغل بهتر است پیش از پایان این مهلت، وضعیت پرونده مالیاتی و اطلاعات فروش خود را بررسی کنند تا در صورت وجود مغایرت، فرصت کافی برای انجام اقدامات لازم داشته باشند.
مهلت قانونی عملکرد سال ۱۴۰۴
برای بررسی و اقدام درباره فرم تبصره ماده ۱۰۰، مؤدیان میتوانند به درگاه ملی خدمات الکترونیکی سازمان امور مالیاتی به نشانی my.tax.gov.ir مراجعه کنند.
اگر مالیات مقطوع تعیینشده مورد پذیرش مؤدی نباشد، طبق دستورالعمل باید حداکثر تا ۳۰ آبان ۱۴۰۵ اظهارنامه مالیاتی تسلیم کند.
همچنین مهلت پرداخت یکجای مالیات موضوع دستورالعمل، ۳۰ آبان تعیین شده است؛ البته مؤدیان واجد شرایط میتوانند از امکان تقسیط مطابق ضوابط مربوط استفاده کنند.
پیامدهای اقدامنکردن تا پایان مهلت مقرر
اقدامنکردن در مهلت قانونی، بسته به شرایط پرونده مالیاتی، میتواند پیامدهای متفاوتی داشته باشد.
اگر فرم مالیات مقطوع برای مؤدی صادر شده باشد و او مبلغ تعیینشده را نپذیرد، صرفاً تأییدنکردن فرم کافی نیست. در صورتی که تا مهلت مقرر اظهارنامه مالیاتی نیز ارائه نکند، سازمان امور مالیاتی بر اساس مبلغ مقطوع محاسبهشده، برگ قطعی مالیات صادر خواهد کرد.
از سوی دیگر، مؤدیانی که مشمول تبصره ماده ۱۰۰ نیستند و موظف به ارائه اظهارنامه مالیاتی هستند، در صورت انجامندادن تکالیف قانونی ممکن است مشمول جرایم و محدودیتهای مربوط شوند.
بنابراین، بررسی وضعیت پرونده و انتخاب روش قانونی مناسب پیش از پایان مهلت، اهمیت زیادی دارد.
سؤالات متداول
۱. از کجا بفهمیم مشمول تبصره ماده ۱۰۰ هستیم؟
با مراجعه به my.tax.gov.ir و بررسی پرونده عملکرد ۱۴۰۴ میتوانید وضعیت فرم مالیات مقطوع خود را مشاهده کنید. مشمولبودن به سقف فروش و سایر شرایط دستورالعمل بستگی دارد.
۲. آیا مالیات تبصره ماده ۱۰۰ برای همه مشاغل صفر است؟
خیر. مبلغ مالیات بر اساس اطلاعات پرونده تعیین میشود و ممکن است صفر یا بیشتر باشد. مؤدیانی که مالیات آنها صفر اعلام شده، طبق دستورالعمل ۱۴۰۵ نیازی به تسلیم فرم صفر ندارند.
۳. آیا تمام گردش دستگاه کارتخوان مشمول مالیات میشود؟
خیر. تمام واریزیها الزاماً درآمد نیستند. مبالغ غیرتجاری باید از فروش واقعی تفکیک شوند و ممکن است برای اثبات ماهیت آنها مدارک درخواست شود.
۴. اگر مبلغ مالیات تبصره ۱۰۰ را قبول نداشته باشیم چه کنیم؟
ابتدا اطلاعات پرونده را بررسی کنید. اگر مالیات مقطوع را نمیپذیرید، باید مطابق دستورالعمل حداکثر تا ۳۰ آبان ۱۴۰۵ اظهارنامه مالیاتی ارائه دهید.
کلام آخر
تبصره ماده ۱۰۰ فرصتی برای سادهتر شدن انجام تکالیف مالیاتی صاحبان مشاغل است؛ اما استفاده از آن به شرایط پرونده، میزان فروش و اطلاعات ثبتشده نزد سازمان امور مالیاتی بستگی دارد.
با توجه به مهلت ۳۰ آبان ۱۴۰۵، بهتر است صاحبان مشاغل پیش از انتخاب فرم مالیات مقطوع یا ارائه اظهارنامه، اطلاعات اقتصادی و وضعیت پرونده خود را بررسی کنند.
در صورت وجود ابهام درباره شرایط استفاده از تبصره ماده ۱۰۰، مبلغ مالیات یا انتخاب روش مناسب، امکان دریافت مشاوره رایگان از کارشناسان شرکت معتمد مالیاتی تیس برای بررسی شرایط پرونده فراهم است.