اگر ۱۰۰ میلیون تومان سرمایه داشته باشید، سپردهگذاری در بانک سود بیشتری برای شما ایجاد میکند یا خرید واحدهای صندوق درآمد ثابت؟ پاسخ این سؤال تنها به مقایسه دو نرخ سود محدود نمیشود. نحوه محاسبه بازدهی، امکان استفاده از سود مرکب، مدت سرمایهگذاری و شرایط دسترسی به پول نیز بر نتیجه نهایی اثر میگذارند.
سپردههای بانکی و صندوقهای درآمد ثابت هر دو از گزینههای سرمایهگذاری کمریسک محسوب میشوند، اما سازوکار متفاوتی برای ایجاد و پرداخت سود دارند. شناخت این تفاوتها کمک میکند بازدهی واقعی سرمایه خود را محاسبه کنید و انتخاب مناسبتری داشته باشید.
سود سپرده بانکی چگونه محاسبه میشود؟
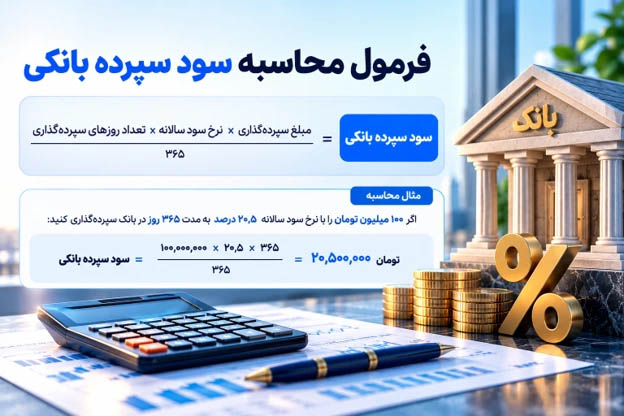
محاسبه سود سپرده بانکی به سه عامل اصلی بستگی دارد: مبلغ سپردهگذاری، نرخ سود سالانه و مدت نگهداری پول در بانک. در سپردههای مدتدار، بانک مطابق شرایط قرارداد، سود را محاسبه و در دورههای مشخص به حساب سپردهگذار واریز میکند.
برای مثال، اگر نرخ سود سالانه یک سپرده بانکی ۲۰٫۵ درصد باشد، فردی که ۱۰۰ میلیون تومان برای یک سال کامل در آن سپردهگذاری میکند، در مجموع ۲۰ میلیون و ۵۰۰ هزار تومان سود به دست میآورد. در این محاسبه فرض شده اصل سپرده در تمام دوره ثابت باقی بماند و سودهای پرداختشده نیز به سرمایه اولیه اضافه نشوند.
البته همه سپردههای بانکی شرایط یکسانی ندارند. در حسابهای کوتاهمدت عادی، امکان برداشت وجه معمولاً انعطاف بیشتری دارد، اما نرخ سود پایینتر است. در مقابل، سپردههای بلندمدت با نرخ سود بالاتری ارائه میشوند و شرایط نگهداری سرمایه در قرارداد آنها مشخص میشود.
سود صندوق درآمد ثابت چگونه محاسبه میشود؟
صندوق درآمد ثابت یکی از ابزارهای سرمایهگذاری غیرمستقیم در بازار سرمایه است که بخش عمده منابع سرمایهگذاران را در اوراق بدهی، سپردههای بانکی و سایر داراییهای مجاز قرار میدهد. درآمد حاصل از این داراییها پس از کسر هزینههای صندوق در عملکرد و ارزش واحدهای آن منعکس میشود.
برخلاف سپرده بانکی که سود براساس نرخ و شرایط قرارداد محاسبه میشود، بازدهی صندوق درآمد ثابت به عملکرد مجموعه داراییهای موجود در پرتفوی وابسته است. به همین دلیل، همه صندوقهای درآمد ثابت بازدهی یکسانی ندارند و حتی روش دریافت سود در آنها نیز متفاوت است.
برای محاسبه بازدهی صندوق باید ابتدا مشخص کرد که صندوق از نوع دارای تقسیم سود است یا بدون تقسیم سود.
در صندوقهای دارای تقسیم سود، بخشی از درآمد قابل تقسیم در دورههای مشخص، معمولاً ماهانه، به حساب سرمایهگذاران واریز میشود. در این صندوقها، برای محاسبه بازده کل دوره باید علاوه بر تغییر ارزش واحدهای سرمایهگذاری، سودهای نقدی دریافتی را نیز در نظر گرفت.
در مقابل، صندوقهای بدون تقسیم سود، درآمد حاصل را در داراییهای خود نگه میدارند. در این حالت، بازدهی سرمایهگذار عمدتاً از افزایش ارزش واحدهای صندوق حاصل میشود و برای دریافت سود، نیازی به واریز نقدی ماهانه وجود ندارد.
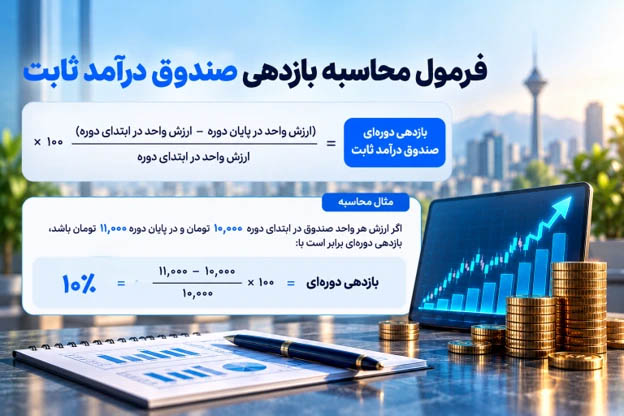
یکی از مفاهیم مهم در محاسبه سود صندوق درآمد ثابت، ارزش خالص داراییها NAV است. این شاخص نشان میدهد ارزش خالص داراییهای صندوق به ازای هر واحد سرمایهگذاری چقدر است. تغییر NAV در طول زمان یکی از مبناهای ارزیابی عملکرد صندوق محسوب میشود.
تفاوت سود روزشمار و بازده مؤثر سالانه
در بررسی صندوقهای درآمد ثابت، معمولاً با عبارتهایی مانند سود روزشمار، بازده ماهانه و بازده مؤثر سالانه روبهرو میشویم. این مفاهیم به یک موضوع مربوطاند، اما معنای یکسانی ندارند.
سود روزشمار به محاسبه بازده متناسب با مدت سرمایهگذاری اشاره دارد. برای نمونه، اگر سرمایهگذار واحدهای صندوق را برای ۲۰ روز نگهداری کند، بازده واقعی او به تغییر ارزش سرمایهگذاری در همان ۲۰ روز وابسته خواهد بود. بنابراین نباید نرخ سالانه صندوق را بدون توجه به روش محاسبه آن، به یک سود روزانه قطعی تبدیل کرد.
بازده مؤثر سالانه مفهوم دیگری است. این نرخ، اثر انباشت بازدهی و سرمایهگذاری مجدد سود در طول یک سال را در نظر میگیرد. این تفاوت، اهمیت ویژهای در انتخاب صندوقهای درآمد ثابت بدون تقسیم سود دارد؛ زیرا در این صندوقها، سرمایهگذار میتواند بدون دریافت سود نقدی و خرید مجدد واحدها، از اثر انباشت بازدهی بهرهمند شود.
سود صندوق درآمد ثابت بیشتر است یا بانک؟
یکی از مهمترین دلایل توجه سرمایهگذاران به صندوقهای درآمد ثابت، امکان کسب بازدهی بالاتر از سپردههای متعارف بانکی است. درحالیکه نرخ سود سپردههای بانکی براساس قرارداد و مقررات مربوط تعیین میشود، بازدهی صندوق درآمد ثابت از عملکرد سبد داراییهای آن حاصل میشود.
مدیر صندوق میتواند با ترکیب اوراق بدهی، سپردههای بانکی و سایر ابزارهای مجاز، منابع سرمایهگذاران را مدیریت کند. تفاوت در ترکیب داراییها، نرخ بازده اوراق و سیاستهای سرمایهگذاری باعث میشود عملکرد صندوقها نیز با یکدیگر متفاوت باشد. البته بازدهی بالاتر تنها مزیت صندوقهای درآمد ثابت نیست.
همچنین سرمایهگذار در صندوق بدون تقسیم سود میتواند از اثر انباشت بازدهی بهرهمند شود، درحالیکه در سپرده بانکی با پرداخت نقدی سود، استفاده از سود مرکب به سرمایهگذاری مجدد مبالغ دریافتی بستگی دارد.
با وجود این مزیتها، صندوق درآمد ثابت نیز مانند سایر ابزارهای سرمایهگذاری با ریسکهایی همراه است و بازده آینده آن لزوماً قطعی یا تضمینشده نیست. برای سرمایهگذار، مقایسه درست زمانی انجام میشود که نرخ بازده، مدت سرمایهگذاری، هزینهها و شرایط دسترسی به وجه در کنار یکدیگر بررسی شوند.
با ۱۰۰ میلیون تومان سرمایه، بانک بیشتر سود میدهد یا صندوق درآمد ثابت؟
برای درک بهتر تفاوت بازدهی، فرض کنیم فردی ۱۰۰ میلیون تومان سرمایه در اختیار دارد و میخواهد این مبلغ را برای یک سال سرمایهگذاری کند.
در حالت نخست، سرمایهگذار پول خود را در یک سپرده بانکی یکساله با نرخ سود ۲۰٫۵ درصد قرار میدهد. با فرض نگهداری سرمایه تا سررسید و ثابت ماندن اصل سپرده، مجموع سود دریافتی او در پایان سال به ۲۰ میلیون و ۵۰۰ هزار تومان میرسد. در نتیجه، مجموع اصل سرمایه و سود دریافتی معادل ۱۲۰ میلیون و ۵۰۰ هزار تومان خواهد بود.
سود ماهانه این سپرده نیز با تقسیم سود سالانه بر ۱۲، حدود یک میلیون و ۷۰۸ هزار تومان محاسبه میشود. البته این مبلغ در صورتی به رشد سرمایه منجر خواهد شد که سپردهگذار سودهای دریافتی را برداشت نکند و امکان سرمایهگذاری مجدد آنها فراهم باشد.
حالا فرض کنیم همین ۱۰۰ میلیون تومان در صندوق درآمد ثابتی سرمایهگذاری شود که طی یک سال ۳۰ درصد بازدهی کسب کرده است. در این حالت، سود سرمایهگذاری به ۳۰ میلیون تومان و ارزش نهایی سرمایه به ۱۳۰ میلیون تومان خواهد رسید.
بنابراین، با فرض تحقق این بازدهی، سرمایهگذاری در صندوق درآمد ثابت ۹ میلیون و ۵۰۰ هزار تومان بیشتر از سپرده بانکی سود ایجاد میکند.
اما اگر صندوقی در همان دوره به بازدهی مؤثر ۴۰٫۳ درصد برسد، نتیجه متفاوت خواهد بود. در این شرایط، ارزش سرمایهگذاری ۱۰۰ میلیون تومانی پس از یک سال به ۱۴۰ میلیون و ۳۰۰ هزار تومان میرسد؛ یعنی ۱۹ میلیون و ۸۰۰ هزار تومان بیشتر از سپرده بانکی با نرخ ۲۰٫۵ درصد.
این مثال نشان میدهد که اختلاف نرخ بازدهی چگونه میتواند در پایان یک دوره یکساله به تفاوت قابلتوجهی در مبلغ سود تبدیل شود.
صندوق درآمد ثابت پاداش؛ نمونهای برای مقایسه بازده با بانک
صندوق درآمد ثابت پاداش، با نماد معاملاتی «پاداش»، یکی از صندوقهای درآمد ثابت قابل معامله در بورس (ETF) است که با سرمایهگذاری در اوراق بهادار با درآمد ثابت، سپردههای بانکی و سایر داراییهای مجاز، امکان کسب بازدهی با ریسک پایین را برای سرمایهگذاران فراهم میکند.
یکی از ویژگیهای مهم صندوق درآمد ثابت پاداش، ساختار بدون تقسیم سود آن است. برخلاف سپرده بانکی که معمولاً سود را در دورههای مشخص به حساب سپردهگذار واریز میکند، در پاداش بازدهی حاصل از سرمایهگذاری در ارزش واحدهای صندوق منعکس میشود.
به این ترتیب، سرمایهگذار برای بهرهمندی از اثر سود مرکب، نیازی به دریافت سود ماهانه و خرید دوباره واحدهای صندوق ندارد. درآمد حاصل در داراییهای صندوق باقی میماند و امکان مشارکت بازدهیهای انباشتهشده در رشد بعدی سرمایه فراهم میشود.
براساس عملکرد یکساله ثبتشده، بازدهی صندوق پاداش حدود 40.3 درصد بوده است. به بیان ساده، سرمایهگذاری ۱۰۰ میلیون تومانی که در همان بازه تاریخی بازدهی 43.5 درصدی را کسب کرده باشد، در پایان دوره ارزشی معادل 143 میلیون و ۵۰۰ هزار تومان پیدا میکرد.
در کنار بازدهی، نقدشوندگی یکی دیگر از ویژگیهای صندوق درآمد ثابت پاداش است. دارایی تحت مدیریت این صندوق بیش از ۱۰۰ هزار میلیارد ریال و میانگین ارزش معاملات آن بیش از ۷ هزار میلیارد ریال است. همچنین بازارگردانی فعال با حداقل سفارش خرید روزانه ۱۲ هزار میلیارد ریال، به تسهیل معاملات و افزایش امکان خریدوفروش واحدهای صندوق کمک میکند.
مجموع این ویژگیها، از امکان بهرهمندی از سود مرکب و عملکرد تاریخی مناسب گرفته تا نقدشوندگی و نبود نرخ شکست، صندوق پاداش را به گزینهای قابلتوجه در مقایسه با سپرده بانکی تبدیل کرده است.
چگونه از طریق کارگزاری در صندوق درآمد ثابت سرمایهگذاری کنیم؟
خرید واحدهای صندوقهای درآمد ثابت قابل معامله، برخلاف سپردهگذاری بانکی، از طریق سامانههای معاملاتی بازار سرمایه انجام میشود. برای این کار، داشتن کد بورسی و دسترسی به سامانه آنلاین یک کارگزاری ضروری است.
سرمایهگذارانی که تاکنون وارد بورس نشدهاند، ابتدا باید مراحل ثبتنام و احراز هویت موردنیاز را انجام دهند. پس از فعال شدن حساب، امکان خرید واحدهای صندوقهای ETF برای آنها فراهم میشود.
برای سرمایهگذاری در صندوق درآمد ثابت پاداش نیز میتوان از خدمات کارگزاری پاداش استفاده کرد. پس از ورود به سامانه معاملاتی، کافی است نماد «پاداش» را جستوجو کنید و با بررسی قیمت هر واحد و شرایط بازار، سفارش خرید خود را ثبت کنید.
البته خرید واحدهای پاداش محدود به یک کارگزاری نبوده و از طریق سایر کارگزاریهای دارای دسترسی معاملاتی نیز امکانپذیر است. سرمایهگذار میتواند تعداد واحدهای موردنظر خود را متناسب با مبلغ سرمایهگذاری انتخاب کند و پس از انجام معامله، وضعیت دارایی خود را در سبد سرمایهگذاری مشاهده کند.
جمع بندی
تفاوت سود بانکی و صندوق درآمد ثابت تنها در نرخ بازدهی نیست؛ روش محاسبه، امکان بهرهمندی از سود مرکب، نقدشوندگی و شرایط برداشت نیز اهمیت دارند. صندوقهای درآمد ثابت میتوانند بازدهی بالاتری از سپرده بانکی ایجاد کنند. برای انتخاب مناسب، بهتر است عملکرد صندوقهایی مانند پاداش، شرایط معاملات و افق سرمایهگذاری خود را در کنار یکدیگر بررسی کنید.