در حالت کلی، وامهای غیرحضوری و خرد بانک ملت معمولا پس از تأیید نهایی و تکمیل مراحل قرارداد در بازهای کوتاه واریز میشوند؛ اما زمان دقیق برای همه یکسان نیست و به نوع تسهیلات، وضعیت اعتباری متقاضی، تکمیل مدارک و روش امضای قرارداد بستگی دارد. بانک ملت سامانه هوشمند فرابانک را برای کاهش مراجعه حضوری و استانداردسازی اعطای تسهیلات خرد طراحی کرده است و در صورت تأیید درخواست، امکان دریافت تسهیلات به صورت کاملا غیرحضوری را فراهم میکند.
زمان واریز وام ملت چقدر است؟
بانک ملت زمان قطعی و ثابتی برای واریز همه انواع وامها اعلام نکرده است؛ زیرا این زمان به مسیر دریافت تسهیلات وابسته است. در تسهیلات غیرحضوری فرابانک، پس از تأیید درخواست و تکمیل مراحل احراز هویت و امضای دیجیتال، واریز معمولا در همان چرخه پردازش بانکی انجام میشود. در عمل میتوان بازههای زیر را به عنوان یک چارچوب منطقی در نظر گرفت:
|
مرحله پرونده
|
زمان تقریبی
|
توضیح
|
|
ثبت درخواست در فرابانک
|
چند دقیقه
|
متقاضی درخواست را در بانکداری اینترنتی ثبت میکند.
|
|
بررسی اولیه و استعلامها
|
معمولا همان روز یا روز کاری بعد
|
بانک رتبه اعتباری، توان بازپرداخت و معدل حساب را بررسی میکند.
|
|
تأیید نهایی و امضای قرارداد
|
بسته به روش دریافت
|
در مسیر غیرحضوری، امضای دیجیتال انجام میشود؛ در برخی وامها حضور در شعبه لازم است.
|
|
واریز وجه به حساب
|
معمولا کوتاه مدت پس از تأیید نهایی
|
زمان دقیق به نوع تسهیلات، ساعت تأیید و وضعیت حساب مقصد بستگی دارد.
|
بنابراین، اگر همه اطلاعات درست باشد و پرونده نیاز به بررسی تکمیلی نداشته باشد، وامهای غیرحضوری معمولا سریعتر از وامهایی پرداخت میشوند که نیازمند مدارک تکمیلی، ضامن، وثیقه یا مراجعه حضوری هستند.
چه عواملی بر سرعت واریز وام بانک ملت تأثیرگذار هستند؟
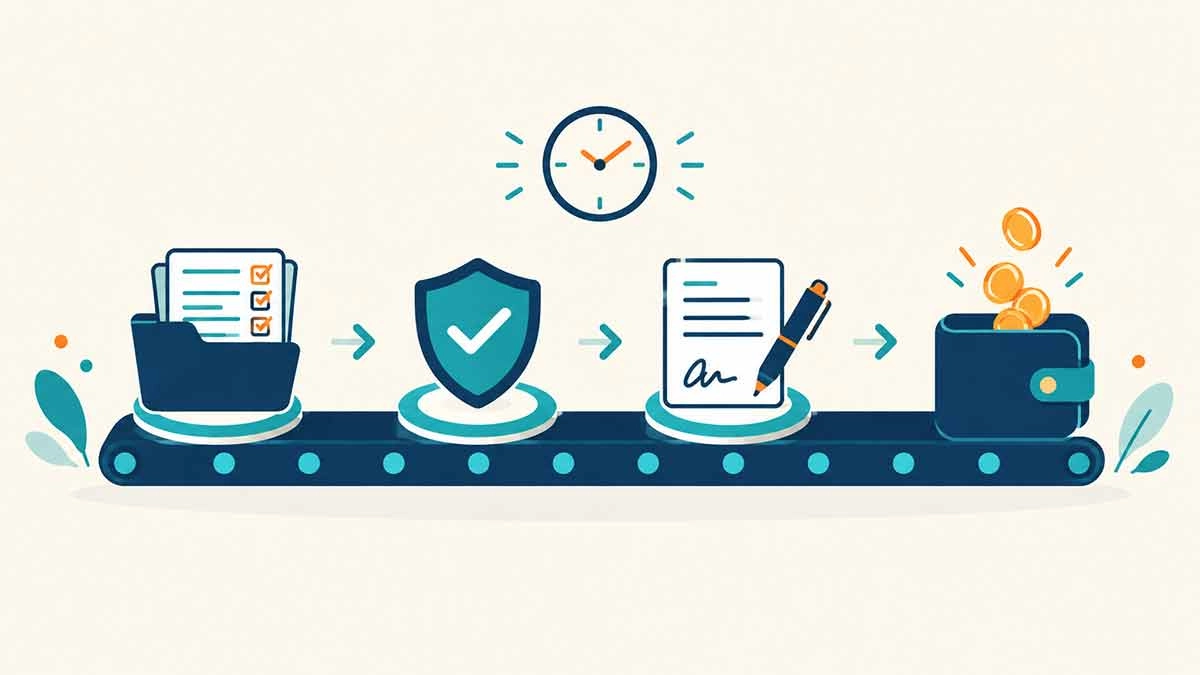
سرعت واریز وام ملت تنها به تصمیم بانک بستگی ندارد؛ مجموعهای از عوامل پروندهای و عملیاتی در آن نقش دارند. هرچه این موارد پیش از ثبت درخواست آماده باشند، احتمال کوتاه شدن زمان پرداخت بیشتر است.
- نوع تسهیلات: وامهای خرد و غیرحضوری مانند تسهیلات فرابانک معمولا مسیر سریعتری دارند؛ اما وامهای تکلیفی مانند ازدواج و فرزندآوری ممکن است به احراز هویت، امضای قرارداد یا مراجعه به شعبه نیاز داشته باشند.
- رتبه اعتباری متقاضی: بانک ملت در تسهیلات فرابانک، رتبه اعتباری، توان بازپرداخت و معدل حساب را مبنای تصمیمگیری قرار میدهد.
- تکمیل مدارک: ناقص بودن اطلاعات هویتی، شغلی یا بانکی میتواند پرونده را متوقف کند.
- روش امضای قرارداد: امضای دیجیتال از طریق برنامه امضای ملت امکان دریافت کاملا غیرحضوری را فراهم میکند و معمولا زمانبر نیست.
- نیاز به ضامن یا وثیقه: هرچه فرایند تضمین پیچیدهتر باشد، زمان تأیید و واریز بیشتر میشود.
- ساعت ثبت درخواست: درخواستهایی که در ساعات کاری ثبت میشوند، معمولا زودتر وارد چرخه بررسی میشوند.
- وضعیت حساب مقصد: فعال بودن حساب، صحت شماره شبا و نبود محدودیت بانکی نیز موثر هستند.
نقش اعتبارسنجی در سرعت واریز
اعتبارسنجی یکی از مهمترین فیلترهای اولیه در پردازش وام است. بانک ملت در تسهیلات فرابانک، رتبه اعتباری، توان بازپرداخت و معدل حساب را به عنوان مبنای ارائه تسهیلات معرفی میکند. بنابراین، هرچه سابقه مالی شما شفافتر و بدهیهای قبلی منظمتر باشد، احتمال تأیید سریعتر و کاهش مراحل تکمیلی بیشتر است. برای بهبود وضعیت اعتباری پیش از درخواست، اقدامات زیر مفید هستند:
- اقساط وامها و تعهدات قبلی را به موقع پرداخت کنید.
- از ایجاد چک برگشتی یا بدهی معوق بانکی پرهیز کنید.
- گردش حساب و میانگین موجودی خود را در ماههای پیش از درخواست حفظ کنید.
- اطلاعات هویتی و ارتباطی خود را بهروز نگه دارید.
- پیش از ثبت درخواست، گزارش اعتبارسنجی خود را بررسی کنید تا از وجود مورد مشکوک یا بدهی فراموش شده باخبر شوید.
مسیر دریافت وام ملت چگونه است؟
بانک ملت برای تسهیلات خرد، فرایند را در سامانه هوشمند فرابانک متمرکز کرده است. در این سامانه، متقاضی ابتدا نتایج استعلامهای بانکی را مشاهده میکند و در صورت احراز شرایط، میتواند درخواست خود را ثبت و پیگیری کند. مراحل آن معمولا به ترتیب زیر است:
- ورود به بانکداری اینترنتی یا اپلیکیشن بانک ملت و انتخاب بخش تسهیلات
- مشاهده تسهیلات قابل ارائه بر اساس رتبه اعتباری، معدل حساب و توان بازپرداخت
- ثبت درخواست و ارسال اطلاعات و مدارک لازم
- بررسی خودکار و بانکی درخواست توسط سامانه
- تأیید یا رد درخواست و اعلام نتیجه به متقاضی
- امضای قرارداد به روش غیرحضوری یا حضوری، بسته به نوع وام
- واریز مبلغ تسهیلات به حساب معرفی شده متقاضی
در برخی طرحهای بانک ملت، ایجاد معدل حساب بخشی از شرایط دریافت تسهیلات است. برای نمونه، در طرح نیک وام، متقاضیان با افتتاح حساب قرض الحسنه پس انداز نیک و ایجاد معدل متناسب با دوره ماندگاری یک تا دوازده ماه، در صورت احراز اهلیت و ظرفیت اعتباری و ارائه تضمینهای مورد نیاز، میتوانند از تسهیلات طرح بهرهمند شوند.
تفاوت مسیر دریافت تسهیلات بانک ملت
تفاوت مسیر دریافت تسهیلات را نباید با تفاوت قطعی در زمان واریز یکسان دانست. بانک ملت امکان دریافت برخی تسهیلات، از جمله ازدواج و فرزندآوری را از طریق فرابانک اعلام کرده است؛ اما مهلت مشخصی برای واریز وجه تعیین نشده است.
|
خدمت یا نوع تسهیلات
|
مسیر دریافت
|
اطلاعات مستند درباره زمان واریز
|
|
سامانه فرابانک ملت
|
بستری برای تسهیل اعطای تسهیلات خرد، کاهش مراجعه به شعب و تصمیمگیری هوشمند بر اساس دادههای مشتری است.
|
بازه مشخصی برای زمان واریز اعلام نشده است.
|
|
وام ازدواج
|
برای متقاضیان ثبت نام شده در سامانه بانک مرکزی که کد رهگیری مربوط به بانک ملت را دریافت کردهاند، امکان ادامه مراحل به صورت کاملا غیرحضوری در فرابانک ارائه شده است؛ مسیر شعبه نیز برقرار است.
|
مدت مشخصی برای پرداخت یا واریز اعلام نشده است.
|
|
وام فرزندآوری
|
درخواست و دریافت این تسهیلات از طریق فرابانک امکانپذیر است.
|
زمان مشخصی برای واریز ذکر نشده است.
|
آیا تأیید درخواست یعنی واریز قطعی است؟
تأیید اولیه معمولا به معنای عبور از فیلترهای اعتباری و امکان ادامه فرایند است، اما واریز قطعی پس از تکمیل همه الزامات انجام میشود. در سامانه فرابانک ملت، متقاضی ابتدا نتایج استعلامها را میبیند و در صورت احراز شرایط، درخواست را ثبت و پیگیری میکند. بنابراین، حتی اگر سامانه پیام تأیید نشان دهد، تا زمانی که قرارداد امضا نشده و مبلغ به حساب واریز نشده، پرونده را کامل شده تلقی نکنید. در برخی تسهیلات، احراز هویت، امضای سفته یا قرارداد و بررسی نهایی شعبه بخشی از الزامات پرداخت هستند.
واریز وام بانک ملت به چه حسابی انجام میشود؟
واریز تسهیلات معمولا به حساب بانکی متقاضی در بانک ملت انجام میشود؛ مخصوصا در وامهای غیرحضوری که مبنای تصمیمگیری، معدل حساب و سوابق بانکی مشتری است. به همین دلیل، فعال بودن حساب، صحت شماره شبا و نبود محدودیت یا توقیف حساب اهمیت زیادی دارد.
وام های غیرحضوری ملت سریع تر واریز میشوند؟
در بیشتر موارد، وامهای غیرحضوری سریعتر پرداخت میشوند؛ چون بخش بزرگی از بررسی پرونده به صورت داده محور و آنلاین انجام میشود. سامانه فرابانک ملت با تحلیل دادههای مرتبط با مشتری، تصمیمگیری هوشمند و کاهش مراجعه به شعبه را هدف قرار داده است.
مزیت این مسیر آن است که متقاضی نیازی به ارسال فیزیکی مدارک یا انتظار طولانی برای نوبت شعبه ندارد. با این حال، غیرحضوری بودن به معنای تأیید قطعی و آنی نیست؛ بانک همچنان استعلامها، سابقه بازپرداخت و توان مالی متقاضی را بررسی میکند.
برای کاهش ریسک رد شدن یا تأخیر، پیش از ثبت درخواست میتوانید گزارش اعتبارسنجی بانک ملت را بررسی کنید. این استعلام به شما کمک میکند پیش از ورود به فرایند رسمی، تصویر روشنتری از وضعیت اعتباری خود داشته باشید.
چه زمانی واریز وام ملت طولانی تر میشود؟
گاهی پرونده تأیید میشود، اما واریز بلافاصله انجام نمیگیرد. این تأخیر معمولا نشانه رد قطعی درخواست نیست و میتواند ناشی از یکی از موارد زیر باشد:
- نیاز به تکمیل یا اصلاح مدارک شناسایی، شغلی یا بانکی
- بررسی مجدد توان بازپرداخت یا اطلاعات درآمدی متقاضی
- نیاز به معرفی ضامن، اخذ تضمین یا بررسی وثیقه
- انجام احراز هویت حضوری در وامهایی که امکان امضای دیجیتال برای آنها فراهم نیست
- ثبت اطلاعات نادرست در شماره شبا یا حساب مقصد
- حجم بالای درخواستها در روزهای کاری یا اختلال موقت در سامانههای بانکی
- وجود بدهی معوق، چک برگشتی یا سابقه اعتباری نامناسب که به بررسی دقیقتری نیاز دارد
اگر چند روز کاری گذشته و هیچ اطلاع رسانی درباره وضعیت پرونده دریافت نکردهاید، بهترین اقدام تماس با مرکز ارتباط ملت یا پیگیری از طریق همان کانالی است که درخواست در آن ثبت شده است. شماره مرکز ارتباط ملت 1556 است.
چطور زمان واریز وام بانک ملت را کوتاه تر کنیم؟
برای اینکه پرونده شما دیرتر متوقف نشود، پیش و پس از ثبت درخواست، نکات زیر را رعایت کنید:
- اطلاعات کد ملی، شماره موبایل، شماره شبا و مشخصات شغلی را با دقت وارد کنید.
- پیش از ثبت درخواست، وضعیت اعتباری و بدهیهای بانکی خود را بررسی کنید.
- مدارکی که بانک درخواست میکند را کامل، خوانا و بهروز بارگذاری کنید.
- اگر ضامن لازم است، اطلاعات و مدارک او را از قبل آماده کنید.
- درخواست را در ساعات کاری ثبت کنید تا سریعتر وارد صف بررسی شود.
- پیامکها و اعلانهای بانک را جدی بگیرید؛ گاهی بانک برای اصلاح اطلاعات یا تکمیل مرحلهای از پرونده تماس میگیرد.
- پس از تأیید، امضای قرارداد را بدون تأخیر انجام دهید. واریز معمولا پس از این مرحله انجام میشود.
اگر وام ملت واریز نشد چه باید کرد؟
اگر پس از تأیید و امضای قرارداد، وجه به حساب شما واریز نشده است، ابتدا وضعیت حساب و شماره شبا را بررسی کنید. سپس وضعیت پرونده را از همان مسیر ثبت درخواست پیگیری کنید. در صورت نیاز، با مرکز ارتباط ملت تماس بگیرید و شماره پیگیری، تاریخ ثبت درخواست و نوع تسهیلات را آماده داشته باشید. در این شرایط از اقدامات زیر پرهیز کنید:
- ثبت چند باره درخواست جدید؛ این کار ممکن است باعث ایجاد پروندههای موازی شود
- اعتماد به افراد یا کانالهای غیررسمی که ادعای تسریع واریز دارند
- ارسال مدارک حساس به شمارهها یا لینکهای نامعتبر
- نادیده گرفتن پیامکهای بانک درباره تکمیل اطلاعات یا اصلاح پرونده
نکات مهم پیش از دریافت وام بانک ملت
دریافت وام فقط به معنای دسترسی سریع به پول نیست؛ تعهد بازپرداخت نیز بخش مهمی از آن است. پیش از ثبت درخواست، مبلغ قسط، مدت بازپرداخت، نرخ سود و هزینههای جانبی را با دقت بررسی کنید تا توان مالی شما با تعهدات آینده همخوانی داشته باشد.
- مبلغ وام را متناسب با درآمد ماهانه انتخاب کنید، نه صرفا بر اساس سقف قابل ارائه.
- تاریخ قسط را در تقویم خود ثبت کنید تا از جریمه دیرکرد جلوگیری شود.
- پیش از امضای قرارداد، شرایط فسخ، جریمه تأخیر و روش تسویه زودهنگام را بخوانید.
- از وام برای مصارف ضروری و برنامهریزی شده استفاده کنید.
- پس از واریز، رسید واریز و شماره قرارداد را نگه دارید؛ این اطلاعات برای پیگیری و پرداخت اقساط لازم است.
پیش از ثبت درخواست، بررسی شرایط دریافت وام ملت کمک میکند بدانید آیا پرونده شما از نظر رتبه اعتباری، توان بازپرداخت و مدارک لازم آماده ورود به فرایند بانکی است یا خیر. همچنین آگاهی از وضعیت مالی و ریسک اعتباری، شانس تأیید سریعتر درخواست را افزایش میدهد.
و در صورت لزوم با مرکز ارتباط ملت تماس بگیرید.