پروژهای با بودجه مصوب ۲۰ میلیارد تومان را در نظر بگیرید. تا پایان ماه هفتم، ۱۱ میلیارد تومان هزینه واقعی ثبت شده است؛ یعنی ۵۵ درصد بودجه. در نگاه اول، وضعیت عادی به نظر میرسد. اما ۳ میلیارد تومان تعهد پرداختنشده به پیمانکاران و تأمینکنندگان وجود دارد و هزینه کار باقیمانده نیز ۷ میلیارد تومان برآورد میشود. با فرض اینکه این ارقام همپوشانی ندارند، هزینه نهایی به ۲۱ میلیارد تومان میرسد؛ یک میلیارد تومان بیشتر از بودجه مصوب.
این مثال فرضی نشان میدهد چرا کنترل هزینه پروژه ساختمانی نباید فقط بر مبالغ پرداختشده متمرکز باشد.
برای شناسایی انحرافهای مالی، باید هر عامل افزایش هزینه را به سه موضوع متصل کرد: نشانه قابلاندازهگیری، روش تشخیص و اقدام اصلاحی. در ادامه، هفت منشأ مهم هزینههای پنهان و روشهای عملی کنترل آنها بررسی میشوند.
هزینه پنهان در پروژه ساختمانی دقیقاً چیست؟
"هزینه پنهان"در این مقاله یک اصطلاح توصیفی است، نه تعریف رسمی یک استاندارد. منظور هزینهای است که اثر مالی آن در زمان مناسب و با جزئیات کافی در گزارشهای مدیریتی دیده نمیشود؛ برای مثال، هزینه تعهدشدهای که هنوز پرداخت نشده یا هزینه دوبارهکاری که علت و مبلغ آن به فعالیت مربوط متصل نشده است.
برای مدیریت این هزینهها، سه وضعیت باید از هم تفکیک شوند:
- هزینه پیشبینینشده
- هزینه ثبتنشده یا گزارشنشده
- هزینه قابلپیشگیری
این دستهبندی، چارچوب تحلیلی مقاله است و نباید با طبقهبندی رسمی حسابداری اشتباه گرفته شود. هر دسته نیز اقدام متفاوتی میطلبد: بازنگری برآورد و ریسک، اصلاح فرایند ثبت اطلاعات یا رفع علت ایجاد هزینه.
علاوه بر این، فاصله بودجه اولیه و هزینه نهایی ممکن است ناشی از افزایش قیمت بازار، تغییر محدوده کار، ضعف برنامهریزی یا انحراف عملکرد در اجرا باشد. تفکیک این علتها کمک میکند همه افزایش هزینهها به تورم نسبت داده نشوند و اقدامات اصلاحی بر اساس منشأ واقعی انحراف انتخاب شوند.
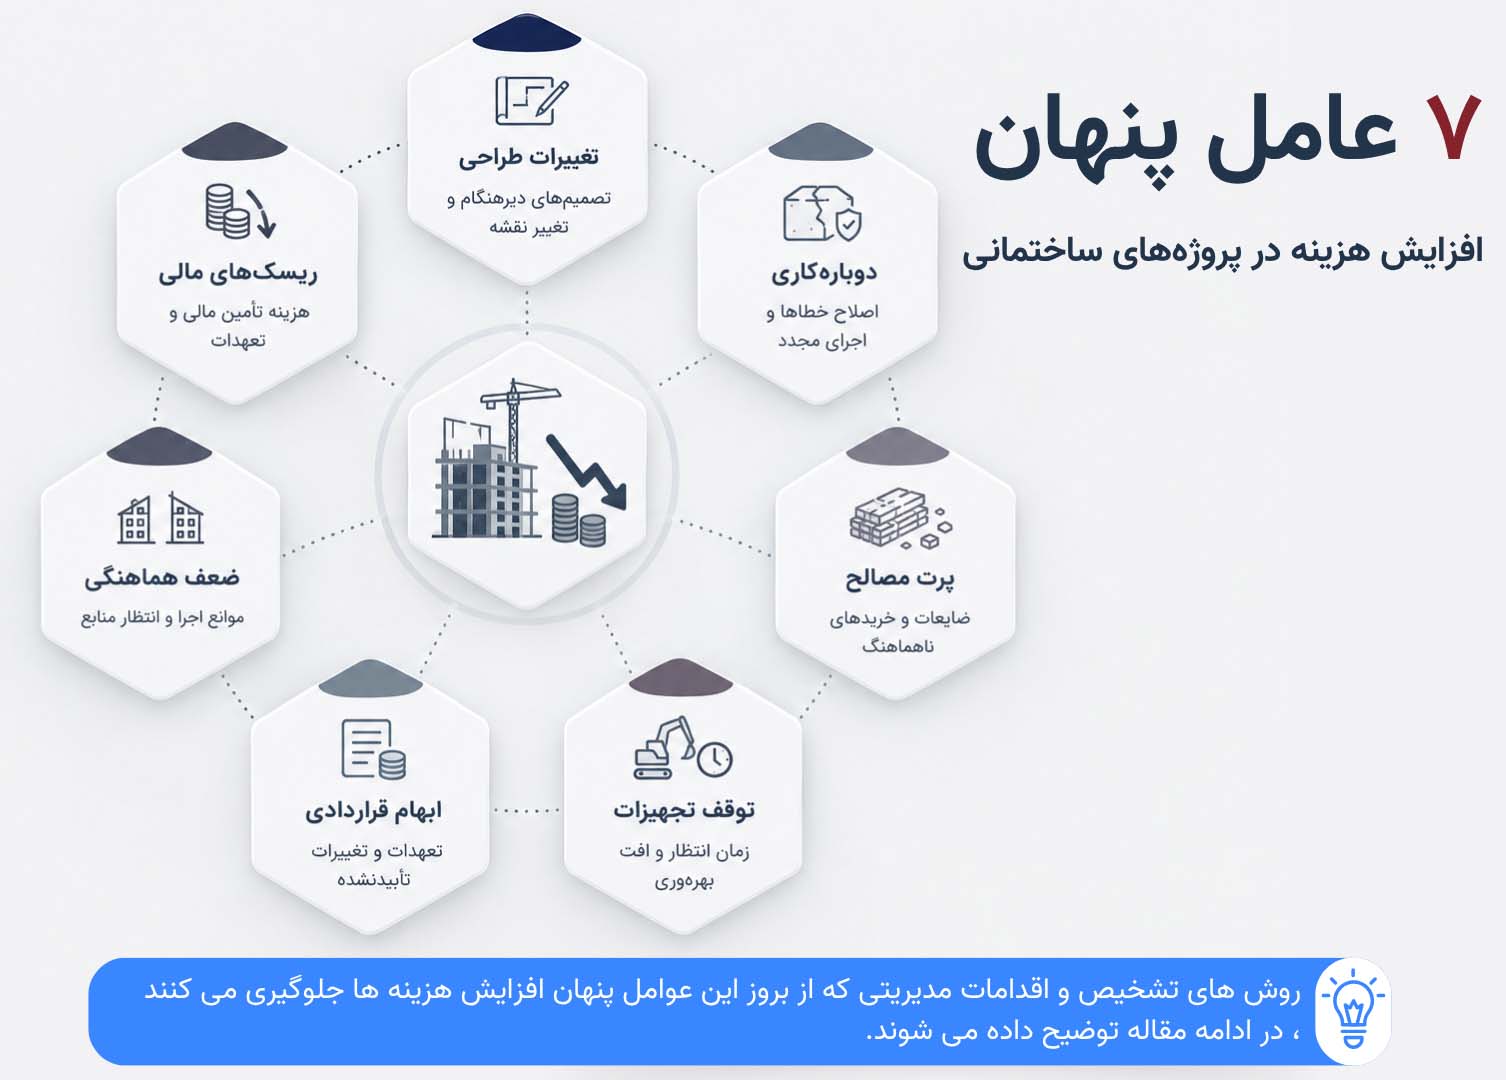
۷ عامل پنهان افزایش هزینه در پروژههای ساختمانی
۱. تغییرات طراحی و تصمیمهای دیرهنگام
تغییر نقشه پس از شروع اجرا ممکن است به تخریب کار انجامشده، مصرف مجدد مصالح، اجرای دوباره و انتظار برای تأیید منجر شود. بخشی از هزینه نیز به فعالیتهای وابسته منتقل میشود و ممکن است برنامه اجرایی را مختل کند.
روش تشخیص: برای هر درخواست تغییر، تاریخ ثبت، تاریخ تأیید، وضعیت اجرا و اثر برآوردی آن بر هزینه و زمان ثبت شود. تعداد تغییرات باز، میانگین زمان تأیید و ارزش مالی تغییرات تعیینتکلیفنشده، شاخصهای مناسبی برای پایش هستند.
اقدام مدیریتی: پیش از تصویب تغییر، اثر آن بر هزینه، زمان، قرارداد و فعالیتهای وابسته بررسی شود. تغییرات معطلمانده نیز باید در جلسه کنترل پروژه، با تعیین مسئول تصمیمگیری و موعد پاسخ، پیگیری شوند.
۲. دوبارهکاری و ضعف کنترل کیفیت
دوبارهکاری فقط هزینه اجرای مجدد نیست. مصرف دوباره نیروی انسانی و مصالح، استفاده مجدد از تجهیزات و احتمال تأخیر در فعالیتهای بعدی نیز باید در محاسبه لحاظ شوند.
روش تشخیص: گزارش عدم انطباق باید به فعالیت، پیمانکار، علت و هزینه اصلاح متصل باشد. نسبت هزینه دوبارهکاری به هزینه اجرای کار در همان دوره نیز قابل محاسبه است؛ به شرط آنکه دامنه هزینههای صورت و مخرج از ابتدا مشخص باشد.
اقدام مدیریتی: علت ریشهای موارد تکرارشونده بررسی شود. اگر خطا ناشی از ناهماهنگی نقشهها یا تداخل اجزای طراحی باشد، اصلاح مسئله پیش از اجرا میتواند از بخشی از هزینههای اصلاح در کارگاه جلوگیری کند. مدلسازی اطلاعات ساختمان (BIM) نیز در صورت تناسب با پیچیدگی پروژه و کیفیت فرایند هماهنگی، میتواند به شناسایی برخی تداخلها کمک کند؛ اما بهتنهایی تضمینکننده حذف دوبارهکاری نیست.
۳. پرت مصالح و خریدهای ناهماهنگ
پرت مصالح تنها به ضایعات فیزیکی محدود نمیشود. خرید اضطراری، حمل مجدد، نگهداری نامناسب و آسیب مصالح نیز میتوانند هزینه تأمین را افزایش دهند.
روش تشخیص: مقدار مصرف واقعی با مقدار موردنیاز برای حجم کار اجراشده مقایسه شود. این مقایسه باید بر اساس مقادیر فنی، مشخصات مصالح و روش اجرای پروژه انجام گیرد؛ زیرا تفاوت نوع مصالح یا شرایط اجرا میتواند مقایسه ساده مقادیر را گمراهکننده کند.
اقدام مدیریتی: انحراف مصرف بر اساس علت دستهبندی شود؛ برای مثال، خطای برآورد، پرت اجرایی، آسیب انبارداری یا خرید زودهنگام. هر علت به اقدام متفاوتی نیاز دارد: اصلاح برآورد، کنترل روش اجرا، بهبود انبارداری یا بازتنظیم برنامه تأمین.
۴. توقف تجهیزات و افت بهرهوری منابع
توقف ماشینآلات و آمادهبهکارماندن نیروها میتواند بدون افزایش محسوس حجم کار، هزینه پروژه را بالا ببرد. بااینحال، هر توقفی قابلپیشگیری نیست و نباید همه آنها به ضعف عملکرد نسبت داده شوند.
روش تشخیص: ساعات کارکرد و توقف تجهیزات بهصورت روزانه ثبت شود و برای هر توقف، علت مشخصی در نظر گرفته شود؛ مانند نبود مصالح، آمادهنبودن جبهه کار، تأخیر در تأیید یا شرایط جوی.
اقدام مدیریتی: توقفهای قابلکنترل از توقفهای خارج از کنترل تیم اجرا تفکیک شوند. برای نمونه، اگر جرثقیل به دلیل آمادهنبودن محل استقرار متوقف شده است، اصلاح هماهنگی فعالیتهای پیشنیاز میتواند از تکرار هزینه جلوگیری کند. شاخصی مانند نسبت ساعات توقف قابلکنترل به ساعات در دسترس، در کنار بررسی علت توقف، برای پایش مفید است.
۵. قراردادهای مبهم و تغییرات بدون ارزیابی مالی
دستورکارهای خارج از دامنه، اختلاف در مقادیر و تغییرات تأییدنشده ممکن است تعهدات مالی ایجاد کنند؛ حتی اگر هنوز در صورتوضعیت یا گزارش هزینه منعکس نشده باشند. ابهام در مسئولیت طرفین نیز میتواند به اختلاف و ادعاهای پیمانکاری منجر شود.
روش تشخیص: دستورکارها و تغییرات اجراشده با محدوده قرارداد، صورتوضعیتها و تعهدات مالی تطبیق داده شوند. ارزش تغییرات تعیینتکلیفنشده و تعهدات فاقد برآورد نهایی باید در گزارش مدیریتی مشخص باشد.
اقدام مدیریتی: پیش از اجرای کار خارج از دامنه، آثار مالی و زمانی آن برآورد و فرایند تأیید مطابق قرارداد طی شود. مسئولیت هزینههای تغییر، تعدیل، تأخیر و دوبارهکاری نیز باید با توجه به مفاد همان قرارداد بررسی شود؛ زیرا نمیتوان یک قاعده واحد را به همه قراردادهای ساختمانی تعمیم داد.
۶. ضعف هماهنگی و مدیریت جبهههای کاری
گاهی پیمانکار، نیرو و تجهیزات آمادهاند، اما جبهه کاری به دلیل تأیندنشدن نقشه، تأمیننشدن مصالح یا تکمیلنشدن فعالیت قبلی آماده اجرا نیست. در چنین وضعیتی، زمان انتظار میتواند به هزینه مستقیم و اختلال در توالی فعالیتها منجر شود.
روش تشخیص: موانع شروع فعالیت در گزارش روزانه ثبت شوند و ساعات انتظار به علت، فعالیت و مسئول رفع مانع ارتباط داده شوند. تعداد فعالیتهای مسدودشده و مدت انتظار ناشی از آمادهنبودن جبهه کار، دو شاخص قابل استفادهاند.
مثال فرضی: هزینه یک روز انتظار
فرض کنید تأخیر در تأیید نقشه، یک جبهه کاری را برای یک روز متوقف کند:
| مؤلفه هزینه |
مبلغ فرضی |
| نیروی آمادهبهکار |
۱۸ میلیون تومان |
| توقف تجهیزات |
۱۲ میلیون تومان |
| تمدید خدمات و تجهیز کارگاه |
۵ میلیون تومان |
| جمع هزینه مستقیم قابلانتساب |
۳۵ میلیون تومان |
این محاسبه صرفاً یک مثال فرضی است. در پروژه واقعی، هر مبلغ باید بر اساس منابع واقعاً متوقفشده و هزینههای قابلانتساب محاسبه شود. اگر تأخیر موجب جابهجایی فعالیتهای بعدی یا تمدید مدت پروژه شود، آثار تبعی باید جداگانه برآورد شوند تا هزینهای دوبار محاسبه نشود.
همچنین، هزینه مستقیم انتظار با خسارت تأخیر قراردادی یکسان نیست. تعیین خسارت به مفاد قرارداد، مسئولیت تأخیر و شرایط تحقق آن بستگی دارد.
اقدام مدیریتی: پیش از شروع فعالیت، آمادگی جبهه کار از نظر نقشه تأییدشده، مصالح، دسترسی و تکمیل فعالیتهای پیشنیاز بررسی شود. موانع مؤثر نیز باید با مسئول مشخص و موعد رفع، در همان چرخه اجرایی پیگیری شوند.
۷. هزینههای مالی، تعهدات و ریسکهای دیدهنشده
هزینه تأمین مالی، افزایش قیمت اقلام باقیمانده، مطالبات وصولنشده و مصرف ذخیره ریسک میتوانند بر سودآوری و نقدینگی پروژه اثر بگذارند. این موارد ماهیت یکسانی ندارند: هزینه تأمین مالی و افزایش قیمت ممکن است بر هزینه نهایی اثر بگذارند، درحالیکه مطالبات وصولنشده در درجه نخست مسئله جریان نقدی است و لزوماً به معنای افزایش بهای تمامشده نیست.
روش تشخیص: در هر دوره گزارش، هزینه واقعی، تعهدات پرداختنشده، برآورد هزینه کار باقیمانده و ریسکهای مالی بهروز شوند. برآورد هزینه نهایی باید با بودجه مصوب مقایسه شود و وضعیت مطالبات و پرداختهای آتی نیز جداگانه در گزارش نقدینگی بیاید.
اقدام مدیریتی: ریسکهای مهم با شرح، مسئول، موعد بازبینی و اثر احتمالی ثبت شوند. ذخیره ریسک نیز باید بر اساس شرایط پروژه و روش برآورد مناسب تعیین شود؛ نه با یک درصد ثابت و عمومی برای همه پروژهها.
چطور هزینههای پنهان را پیش از پایان پروژه اندازهگیری کنیم؟
شناسایی عوامل افزایش هزینه زمانی به تصمیم مدیریتی منجر میشود که اطلاعات مالی و اجرایی در یک چارچوب قابل مقایسه قرار بگیرند. برای این کار، چهار مقدار باید در هر دوره گزارش کنترل شوند:
- بودجه مصوب: مبنای مقایسه هزینه نهایی با برنامه مالی پروژه.
- هزینه واقعی: هزینههای ثبتشده تا تاریخ گزارش، بر اساس مبنای حسابداری و کنترل هزینه مورد استفاده در پروژه.
- تعهدات پرداختنشده: تعهدات مالی ایجادشدهای که هنوز پرداخت نشدهاند.
- هزینه باقیمانده: برآورد هزینه لازم برای تکمیل کارهای باقیمانده.
در این میان، تعهدات پرداختنشده را نباید بدون بررسی به هزینه باقیمانده اضافه کرد؛ ممکن است بخشی از آنها قبلاً در برآورد تکمیل منظور شده باشند. هدف، رسیدن به یک برآورد جامع و بدون دوبارهشماری است.
مثال محاسباتی برای برآورد هزینه نهایی
فرض کنید بودجه مصوب پروژه ۲۰ میلیارد تومان است و اطلاعات زیر در دسترس قرار دارد:
| مؤلفه |
مبلغ فرضی |
| هزینه واقعی ثبتشده |
۱۱ میلیارد تومان |
| تعهدات پرداختنشده که در برآورد باقیمانده منظور نشدهاند |
۳ میلیارد تومان |
| هزینه باقیمانده، بدون احتساب تعهدات بالا |
۷ میلیارد تومان |
| هزینه نهایی پیشبینیشده |
۲۱ میلیارد تومان |
| انحراف پیشبینیشده از بودجه |
۱ میلیارد تومان |
در این روش، برآورد هزینه نهایی (EAC) از مجموع هزینه واقعی، تعهدات منظورنشده و هزینه باقیمانده به دست میآید:
EAC = 11+3+7=21
بنابراین، برآورد هزینه نهایی یک میلیارد تومان بیشتر از بودجه مصوب است. این عدد یک پیشبینی بر مبنای اطلاعات فعلی است، نه هزینه قطعی پایان پروژه.
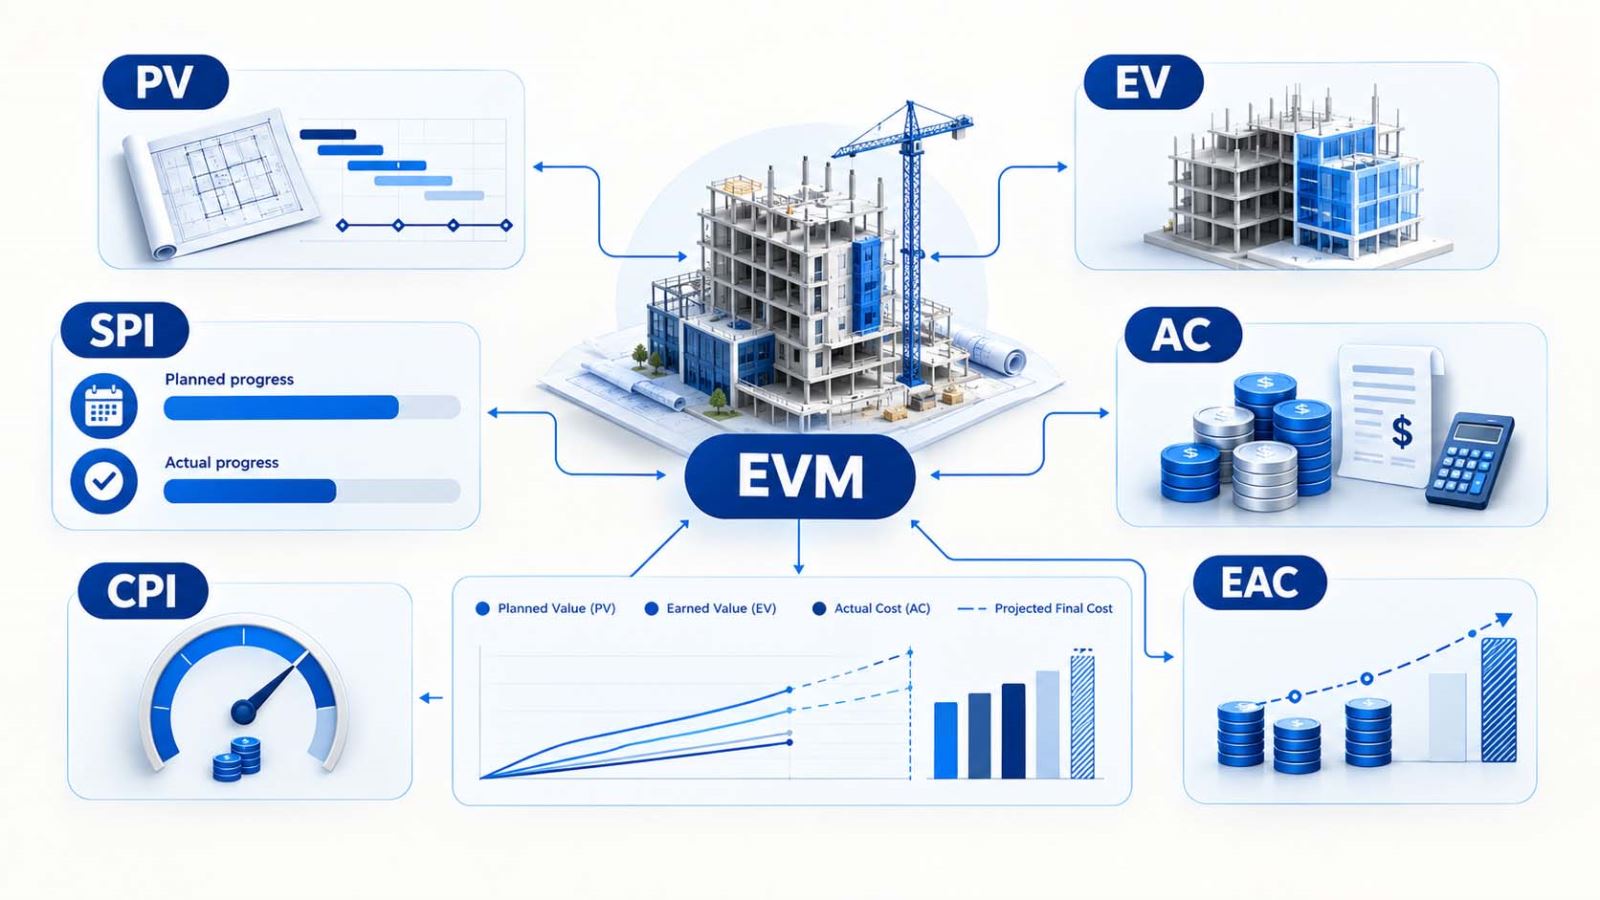
روش دیگری در مدیریت ارزش کسبشده (EVM)، برآورد هزینه نهایی را با استفاده از شاخص عملکرد هزینه محاسبه میکند. در یکی از روشهای رایج، اگر فرض شود عملکرد هزینه تا پایان پروژه مشابه عملکرد فعلی باقی میماند، رابطه زیر به کار میرود:
CPI= EV/AC و EAC=BAC/CPI
در این روابط، EV ارزش کسبشده، AC هزینه واقعی و BACبودجه مصوب در تکمیل است.
برای مثال، اگر ارزش کسبشده ۱۰ میلیارد تومان، هزینه واقعی ۱۱ میلیارد تومان و بودجه مصوب ۲۰ میلیارد تومان باشد، شاخص عملکرد هزینه حدود ۰٫۹۱ و برآورد هزینه نهایی حدود ۲۲ میلیارد تومان خواهد بود.
تفاوت این برآورد با مثال قبلی طبیعی است؛ زیرا دو روش بر فرضهای متفاوتی تکیه دارند. انتخاب روش باید با توجه به وضعیت واقعی پروژه، تغییرات دامنه، ریسکهای جدید و نحوه محاسبه هزینه باقیمانده انجام شود. برای تعریف رسمی شاخصها و فرضهای روش EVM میتوان به راهنمای مدیریت ارزش کسب شده وزارت انرژی آمریکا مراجعه کرد.
پرداختها عمدتاً جریان نقدی گذشته را نشان میدهند؛ درحالیکه برآورد هزینه نهایی باید تعهدات، کار باقیمانده و آثار مالی ریسکهای شناساییشده را نیز پوشش دهد. از سوی دیگر، سودآوری و نقدینگی دو مفهوم متفاوتاند: ممکن است پروژه از نظر برآورد هزینه نهایی در محدوده بودجه باشد، اما به دلیل تأخیر در وصول مطالبات با کمبود نقدینگی روبهرو شود.
به همین دلیل، گزارش مدیریتی باید همزمان دو پرسش را پاسخ دهد : هزینه نهایی پروژه چقدر خواهد بود؟ و آیا منابع نقدی لازم برای ادامه اجرا در زمان مناسب فراهم است؟
داشبورد هشدار زودهنگام هزینه؛ چه شاخصهایی را باید بررسی کند ؟
داشبورد کنترل هزینه زمانی ارزشمند است که فقط وضعیت گذشته را نمایش ندهد، بلکه انحرافهای نیازمند تصمیم را نیز مشخص کند. برای شروع، یک ساختار ساده با شاخصهای زیر کافی است:
| تناوب بررسی |
شاخصهای پیشنهادی |
| روزانه |
ساعات توقف قابلکنترل، فعالیتهای مسدودشده و عدم انطباقهای جدید |
| هفتگی |
تغییرات باز، زمان تأیید، انحراف مصرف مصالح و موانع شروع فعالیت |
| ماهانه |
هزینه واقعی، تعهدات، هزینه نهایی پیشبینیشده، انحراف بودجه و هزینه دوبارهکاری |
برای هر شاخص باید سه مورد تعیین شود: آستانه هشدار، مسئول پیگیری و اقدام پس از عبور از آستانه. برای مثال، افزایش مداوم زمان تأیید نقشه باید به بررسی علت و تعیین تکلیف موارد معطلمانده منجر شود؛ نه اینکه صرفاً بهعنوان یک عدد در گزارش باقی بماند.
آستانه هشدار نیز باید متناسب با بودجه، نوع قرارداد، مرحله اجرا و سطح ریسک پروژه تعیین شود. تعیین یک درصد ثابت برای همه پروژهها، بدون بررسی شرایط آنها، مبنای قابلاتکایی برای تصمیمگیری نیست.
نقش نرمافزار و تحلیل داده در کنترل هزینههای پنهان
در پروژهای کوچک با یک کارگاه و تعداد محدودی پیمانکار، ممکن است جدول منظم هزینه و جلسه دورهای برای کنترل کافی باشد. اما با افزایش تعداد جبهههای کاری، پیمانکاران و تغییرات، تطبیق اطلاعات بودجه، پیشرفت، تعهدات و برنامه زمانبندی دشوارتر میشود.
در چنین شرایطی، استفاده از یک نرم افزار مدیریت پروژه ساختمانی میتواند به تجمیع اطلاعات مرتبط و فراهمکردن دید مشترک از وضعیت پروژه کمک کند. ارزش این ابزار به قابلیتهای واقعی سامانه، نحوه استقرار، کیفیت دادهها و میزان بهروزبودن اطلاعات بستگی دارد؛ نرمافزار بهتنهایی جایگزین فرایند کنترل هزینه و تصمیمگیری مدیریتی نمیشود.
سامانه سها با رویکرد یکپارچه به مدیریت پروژه و فرایندهای سازمانی طراحی شده است. بررسی تناسب چنین راهکاری با هر پروژه باید بر اساس نیازهای کنترلی، ساختار اطلاعات و الزامات اجرایی آن انجام شود.
نقش هوش مصنوعی در شناسایی الگوهای انحراف
تحلیل داده میتواند به شناسایی الگوهای تکرارشونده کمک کند؛ برای مثال، تمرکز انحراف هزینه در یک نوع فعالیت، ارتباط میان تأخیر تأمین و افت بهرهوری یا تکرار یک علت دوبارهکاری در چند جبهه کاری.
کاربرد هوش مصنوعی در مدیریت پروژه زمانی قابل بررسی است که دادههای هزینه، پیشرفت، فعالیتها و علت انحراف به شکل ساختاریافته و سازگار ثبت شده باشند. مدلهای یادگیری ماشین میتوانند بر پایه دادههای تاریخی و اطلاعات جاری، برآوردهایی درباره احتمال انحراف هزینه یا تأخیر ارائه دهند؛ اما خروجی آنها به کیفیت داده، اعتبارسنجی مدل و شباهت پروژه جاری با دادههای مورد استفاده برای آموزش وابسته است.
بنابراین، هوش مصنوعی باید ابزار پشتیبان تحلیل و هشدار زودهنگام تلقی شود، نه جایگزین کنترل تغییرات، ارزیابی قراردادی یا قضاوت مهندسی که سامانه سها با هدف استفاده درست از هوش مصنوعی در مدیریت پروژه های ساختمانی توانسته است به خوبی هوش مصنوعی را پیاده سازی کند و از آن در جهت بهبود بحث های مدیریتی استفاده نماید.
هزینه پنهان زمانی به مسئلهای قابلکنترل تبدیل میشود که منشأ آن مشخص، اثر مالی آن قابلاندازهگیری و مسئول اقدام اصلاحی آن تعیین شده باشد. هرچه این فرایند زودتر انجام شود، فرصت بیشتری برای اصلاح تصمیمها، برنامه اجرا و تعهدات مالی وجود خواهد داشت استفاده از یک سامانه مناسب باعث میشود این روند سریع و به درستی انجام شود .